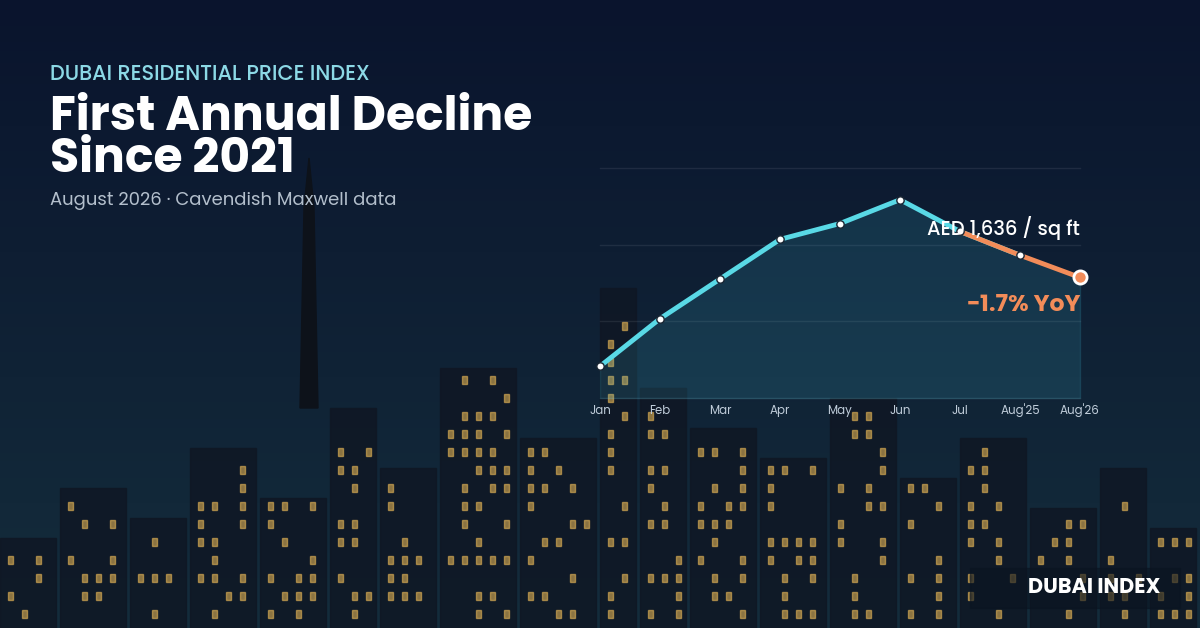


מחזור שוק הנדל״ן בדובאי חזר לכותרות. המחירים והיקף המכירות שברו שיאים בשנת 2025. בחודש מרץ זעזע עימות אזורי את הרוכשים, ומאז החלו גם דמי השכירות להיחלש. באוגוסט ירד המחיר הממוצע לעומת השנה הקודמת, לראשונה זה חמש שנים וחצי.
השאלה המתבקשת היא אם אנו חוזרים ל-2008. מדריך זה של דובאי אינדקס מסביר היכן נמצא השוק כיום, מה באמת קרס בפעם הקודמת ומה כדאי לבדוק לפני רכישה.
מהו מחזור שוק הנדל״ן בדובאי?
מחזור השוק הוא דפוס חוזר של התאוששות, התרחבות, עודף היצע וירידה במחירי הנדל״ן. לכל שלב יש גורם מניע אחר, כגון אשראי זמין, אירוע ענק, גל של בנייה חדשה או זעזוע חיצוני. זיהוי השלב הנוכחי מסייע למשקיעים להעריך את רמת הסיכון.
ארבעת שלבי המחזור פועלים כך:
- התאוששות: הביטחון חוזר לאחר ירידה והמחירים מתחילים לעלות בהדרגה.
- התרחבות: הביקוש מואץ ויזמים משיקים פרויקטים רבים.
- עודף היצע: בתים חדשים נכנסים לשוק מהר יותר מהגידול בביקוש, ולכן המחירים מתייצבים או יורדים.
- מיתון: זעזוע חיצוני או לחץ בשוק האשראי מעמיקים את הירידה.
שני מונחים נוספים מופיעים לאורך המדריך. נכס על הנייר הוא נכס שנמכר לפני השלמת הבנייה. מסירה היא המועד שבו הרוכש מקבל את הנכס המוגמר.
כיצד נע מחזור השוק מאז 2002?
זרים הורשו לראשונה לרכוש בדובאי נכסים בבעלות מלאה בשנת 2002. הסקירה של גלף ניוז על העשור הראשון מתארת את השנים 2002 עד 2006 כתקופה של צמיחה יציבה, את 2007 ו-2008 כשנות הגאות ואת 2009 עד 2011 כשנות השפל.
העלייה הייתה חדה. סקר של רויטרס משנת 2009 ציטט הערכה של מורגן סטנלי, שלפיה המחירים עלו בכמעט 80% מתחילת 2007 ועד אמצע 2008. גם הירידה הייתה חריפה. סקר של רויטרס משנת 2011 העריך, לפי חציון התחזיות של בנקים וגופי מחקר, שהמחירים ודמי השכירות ירדו בכמעט 60% מהשיא של 2008.
ההתאוששות הייתה איטית. נתוני ג׳יי-אל-אל שפורסמו בערביין ביזנס הראו שבתחילת 2012 מחירי הווילות עדיין היו נמוכים בכ-25% משיא 2008, ומחירי הדירות היו נמוכים בכ-34%.
השיא הבא הגיע בסביבות אמצע 2014. לאחר מכן ירדו המחירים בכ-25% עד 30% עד 2019, והמגפה הוסיפה ירידה אחרונה בשנת 2020. לכן המחירים עברו את השיא של 2014 רק בתחילת 2024.
בהמשך ציינה פיץ׳ כי מחירי המגורים עלו בכמעט 60% בין 2022 לתחילת 2025.
| שלב | הדוגמה מדובאי | הגורם המרכזי |
|---|---|---|
| התאוששות | 2012 עד 2013 | חזרת הביטחון לאחר השפל שאחרי 2008 |
| התרחבות | 2013 עד 2014 | הזכייה באירוח אקספו 2020 והתחזקות הביקוש |
| עודף היצע | 2015 עד 2019 | קצב הבנייה עלה על הביקוש והמחירים ירדו ב-25% עד 30% |
| מיתון | 2020 | זעזוע המגפה נוסף לשוק חלש ממילא |
למה 2008 הייתה קריסת אשראי ולא רק קריסת נדל״ן?
לעיתים מסתפקים בהסבר שהמשבר הפיננסי גרם לירידה של 2008, אך המנגנון חשוב יותר מהכותרת.
מגבלות רשמיות על היחס בין סכום ההלוואה לשווי הנכס נקבעו רק בשנת 2013, עם תקנות המשכנתאות של הבנק המרכזי של איחוד האמירויות. רוכשים רבים היו גם ספקולנטים לטווח קצר ולא משתמשי קצה.
כשהנזילות העולמית נעלמה, רוכשים ממונפים לא הצליחו להשלים את העסקאות. המחירים הגיבו בירידה אלימה. במילים אחרות, הכסף הממונף היה חומר הבעירה, ושוק הנדל״ן היה המקום שבו השריפה נחשפה.
לכן השאלה החשובה בשנת 2026 אינה רק אם המחירים גבוהים. חשוב יותר לשאול מה מממן את הביקוש. רוכשי מזומן יכולים בדרך כלל לספוג ירידה במחיר; רוכשים ממונפים מתקשים יותר. ההבדל הזה משפיע על כל מחזור שוק.
היכן עומד השוק בספטמבר 2026?
שנת 2025 קבעה רף שיא. מחלקת הקרקעות של דובאי דיווחה על 214,912 עסקאות מכר בשווי כולל של 682.5 מיליארד דירהם. מדובר בעלייה של 18.86% במספר העסקאות ושל 30.7% בשוויין לעומת 2024.
מאז השוק התקרר:
| מדד | הנתון העדכני | מקור |
|---|---|---|
| מחיר ממוצע באוגוסט 2026 | 1,636 דירהם לרגל רבועה, ירידה שנתית של 1.7% | קוונדיש מקסוול באמצעות ח׳ליג׳ טיימס |
| שווי העסקאות מינואר עד אוגוסט 2026 | נמוך בכ-24% מהתקופה המקבילה ב-2025 | קוונדיש מקסוול באמצעות ח׳ליג׳ טיימס |
| שיעור העסקאות בנכסים על הנייר באוגוסט 2026 | כ-75% ממכירות המגורים | קוונדיש מקסוול באמצעות ח׳ליג׳ טיימס |
| דמי שכירות ממוצעים ברבעון השני של 2026 | ירידה של 6.2% לעומת הרבעון הקודם | סי-בי-אר-אי באמצעות גלף ניוז |
נתון אוגוסט הוא הירידה השנתית הראשונה במחירים מאז פברואר 2021. גם שוק השכירות מציג חולשה, משום שהגידול בהיצע מעניק לשוכרים כוח מיקוח רב יותר.
מקורות אחרים עדיין מציגים מחירים הקרובים לרמות של 2025, ולכן המדד שבו משתמשים משפיע על התמונה המתקבלת.
כיצד השפיע העימות האזורי של 2026?
הזעזוע של חודש מרץ היה ממשי. לפי נתוני מחלקת הקרקעות שפורסמו בערביין ביזנס, המכירות בחודש זה ירדו לכ-12,200 עסקאות בשווי 42.86 מיליארד דירהם.
עם זאת, הפעילות בשטח החזיקה מעמד טוב יותר משוק המניות. דה נשיונל דיווח על 3,570 עסקאות בשווי 11.93 מיליארד דירהם בין 2 ל-9 במרץ.
ההתאוששות עדיין אינה מלאה. לפי הדוח הרבעוני של Betterhomes, מספר העסקאות ברבעון השני היה נמוך בכ-31% לעומת השנה הקודמת. עם זאת, השוק ספג זעזוע שבעבר היה עשוי לשבור אותו. שלושה הבדלים מסייעים להסביר זאת:
- ביקוש המבוסס על מזומן: לפי Betterhomes, 61% מהעסקאות שהחברה עצמה טיפלה בהן ברבעון השני בוצעו במזומן. רוכשי מזומן פגיעים פחות לשינויים בתנאי האשראי.
- כללי חשבונות נאמנות: חוק מספר 8 משנת 2007 מחייב להעביר תשלומים על נכסים על הנייר לחשבון נאמנות ייעודי לכל פרויקט.
- פחות השקות: לפי הדוח של קוונדיש מקסוול, מספר היחידות שהושקו במחצית הראשונה של 2026 ירד לכ-28,000, לעומת 102,000 בתקופה המקבילה שנה קודם לכן.
האם ההיצע הוא הסיכון האמיתי למחזור שוק הנדל״ן בדובאי?
אם מינוף פחות צפוי לגרום לקריסה, ההיצע הוא המועמד המרכזי ללחץ הבא.
פאם פרופרטיז מונה 426,182 יחידות המתוכננות למסירה בין 2026 ל-2029. כ-71% מהן כבר נמכרו. עם זאת, שני נתונים מונעים מהסיפור להפוך לתחזית פשוטה של עודף היצע.
יחידות מתוכננות אינן יחידות שנמסרו
יזמים אינם עומדים תמיד בלוחות הזמנים. סקירת הרבעון השלישי של נייט פרנק לשנת 2025 מצאה שרק 60% מהבתים שהובטחו הושלמו בזמן בין 2022 ל-2024. בשלושת הרבעונים הראשונים של 2025 ירד הנתון ל-46%.
אותו דפוס מופיע בשנת 2026. קוונדיש מקסוול מנה 24,800 מסירות במחצית הראשונה של השנה, אך אלה היו רק 41.3% מהיחידות שתוכננו למסירה באותה תקופה.
משקיע המניח שכל היחידות המתוכננות יימסרו בזמן עלול להעריך את התחרות ביתר של יותר מפי שניים. לעומת זאת, משקיע המניח שרוב הפרויקטים יתעכבו עלול להיות מופתע כשהם יימסרו. הדרך הבטוחה ביותר היא לבדוק את הבניין והפרויקט המסוימים.
נכס שנמכר אינו בהכרח נכס מאוכלס
יחידה שנמכרה למשקיע עדיין זקוקה לשוכר או לרוכש חדש לאחר המסירה. לכן הלחץ מופיע כאשר בעלי יחידות דומות מפרסמים אותן באותו פרק זמן.
דמיינו מגדל שבו נמסרות מאות דירות כמעט זהות עם חדר שינה אחד במהלך אותה שנה. בעלי הדירות מתחרים בעיקר על המחיר, ולכן תשואת הבניין עלולה לרדת גם כשמדד המחירים העירוני ממשיך לעלות.
גם לנכסים ותיקים יש שכבת סיכון משלהם: דמי הניהול, התחזוקה ואיכות הבניין יוצרים פער בין נכסים טובים לחלשים.
כיצד מחזור שוק הנדל״ן בדובאי משפיע על תשואת המשקיע?
המחזור יוצר את תנאי הרקע, אך התשואה האישית שלכם נובעת משלושה גורמים: שכר דירה, שינוי במחיר ומשך ההחזקה.
בתחילת המחזור, עליית המחירים מספקת חלק גדול יותר מהתשואה. בשלבים מאוחרים, כשהמחירים מתמתנים, להכנסה משכירות יש משקל רב יותר.
גם המיקום משנה את התמונה. סיכום של גלף ניוז לתחזית פיץ׳ מציין שאזורי יוקרה כמו פאלם ג׳ומיירה ודאונטאון דובאי עשויים לשמור על עמידות גבוהה יותר, בזכות ביקוש חזק והיצע מוגבל.
לעומתם, אזורים שבהם צפויות מסירות רבות יתמודדו עם תחרות רבה יותר על שוכרים. לפי חברת השמאות ValuStrat, כ-10% מהפרויקטים שבבנייה בדובאי נמצאים בג׳ומיירה וילג׳ סירקל וכ-6% בביזנס ביי.
גם תקופת ההחזקה חשובה. רוכשים שנכנסו בשיא של 2008 חוו ירידות של 50% עד 60% באזורים שנפגעו ביותר. מי שרכשו סמוך לשיא של 2014 נאלצו להמתין עד תחילת 2024 כדי לראות את המחירים עוברים שוב את אותה רמה.
לכן משקיע המתכנן יציאה מהירה נוטל סיכון רב יותר ממשקיע שמסוגל להחזיק בנכס לאורך מחזור שוק מלא.
אז האם 2026 היא חזרה על 2008?
לפי הנתונים, מחזור השוק אינו חוזר על דפוס הקריסה של 2008. אז, הגורמים המרכזיים היו מינוף גבוה וקיפאון פתאומי בשוק האשראי.
בשנת 2026, מוקדי הלחץ הם כניסת היצע חדש לשוק שבו דמי השכירות נחלשים, לצד התאוששות חלקית בלבד בהיקף העסקאות לאחר זעזוע גאופוליטי. המצב דומה יותר להאטה שהונעה מעודף היצע בשנים 2015 עד 2019.
זו פרשנות לנתונים, לא תחזית.
בשנת 2025 העריכה פיץ׳ כי תיתכן ירידה מתונה של עד 15%, ולא קריסה. ההערכה פורסמה עוד לפני העימות של חודש מרץ. התוצאה בפועל עבור כל משקיע תלויה הרבה יותר בבניין, בשנת המסירה וביזם מאשר בכותרת המתייחסת לעיר כולה.
מה כדאי למשקיעים ישראלים לבדוק לפני רכישה בדובאי?
מרחק, שפה והבדלים משפטיים מוסיפים שכבת סיכון לרוכשים מישראל. לפני שמתחייבים, כדאי לשאול שלוש שאלות על הנכס המסוים:
- מה יוצר ביקוש אמיתי למיקום, מעבר להבטחות שבחוברת השיווק?
- כמה יחידות דומות צפויות להימסר בסביבה במהלך השנה הקרובה?
- מי אמור לשכור או לקנות את הנכס מכם, ולמה שיבחר דווקא בו ולא בדירה אחרת באותו בניין?
לאחר מכן כדאי לעקוב אחר שלושה מדדים: מדד המחירים החודשי, שיעור המכירות של נכסים על הנייר ודמי השכירות המבוקשים בחוזים חדשים.
גם לשער החליפין יש משמעות, משום שתשואה הנקובה בדירהם עשויה להיות שווה סכום שונה בשקלים לאורך זמן. שירות העברות הכספים והמטבע שלנו מסביר את האפשרויות.
דובאי אינדקס מסייעת למשקיעים דוברי עברית להשוות בין סוכנויות מאומתות ולעיין בניתוחי השוק לפני קבלת החלטה.
המידע במדריך כללי ואינו מהווה ייעוץ פיננסי אישי.
שאלות נפוצות
האם שוק הנדל״ן בדובאי בדרך לקריסה בשנת 2026?
הנתונים אינם חד-משמעיים. המינוף נמוך יותר משהיה בשנת 2008, והיקף הפעילות התאושש לאחר הזעזוע של מרץ. מנגד, המחירים ירדו בחישוב שנתי, דמי השכירות נחלשו וצינור האספקה גדול. רמת הסיכון משתנה מאוד בין בניינים ואזורים.
כמה זמן נמשך מחזור שוק בדובאי?
אין משך קבוע. המחירים הגיעו לשיא ב-2008 ושוב בסביבות אמצע 2014, ועברו את רמת 2014 רק בתחילת 2024. זיהוי השלב במחזור מועיל יותר מספירת השנים.
האם מחירי הנדל״ן בדובאי ירדו בשנת 2026?
כן, לפי אחד המדדים המרכזיים. קוונדיש מקסוול דיווחה כי המחיר הממוצע באוגוסט 2026 היה נמוך ב-1.7% לעומת השנה הקודמת. דוחות אחרים מציגים מחירים הקרובים לרמות של 2025, ולכן חשוב לבדוק באיזה מדד משתמש כל מקור.
כמה מההיצע המתוכנן נמסר בזמן?
לפי נייט פרנק, שיעור המסירה בזמן היה כ-60% בשנים 2022 עד 2024. בשלושת הרבעונים הראשונים של 2025 הוא ירד ל-46%. בפועל, מספר המסירות בדרך כלל נמוך במידה ניכרת מהמספר המתוכנן.
האם תשלומים על נכסים על הנייר מוגנים?
לפי חוק מספר 8 משנת 2007, התשלומים חייבים להיכנס לחשבון נאמנות ייעודי לפרויקט. חשבון הנאמנות מגן על אופן השימוש בכסף, אך אינו מבטל סיכוני מסירה, שוק או שכירות.
רוצים לבדוק פרויקט מול מחזור השוק?
דובאי אינדקס בודקת פרויקטים ספציפיים מול צינור ההיצע הצפוי, שנת המסירה ומגמות השכירות באזור. שלחו לנו את הפרויקט ונחזור אליכם עם ניתוח.