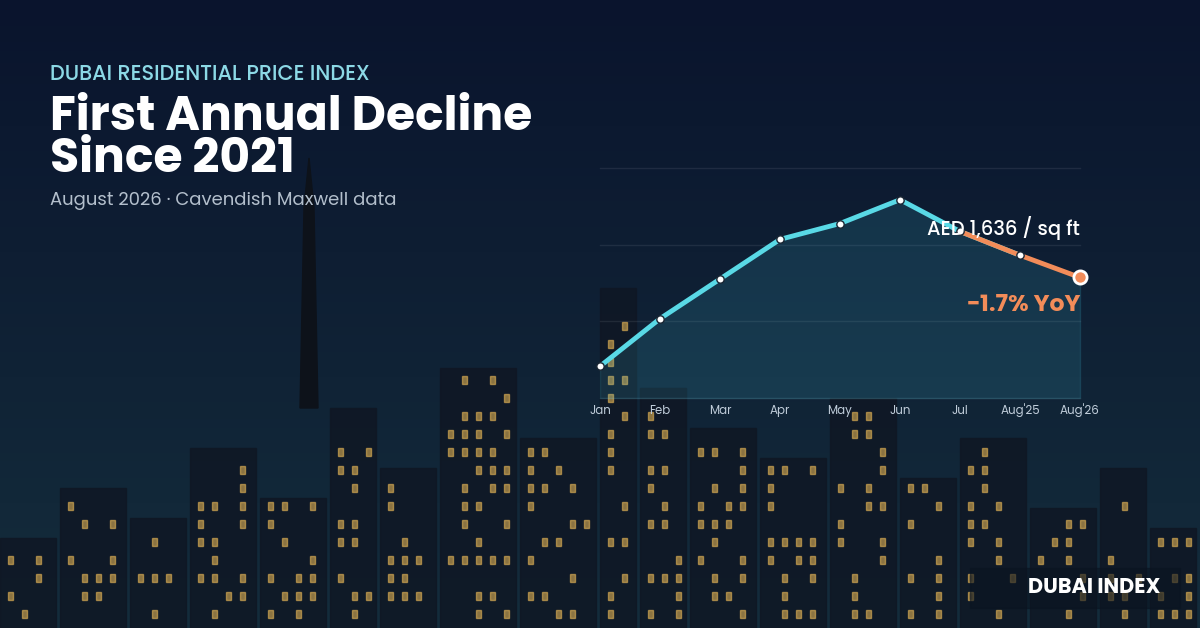


عادت دورة سوق العقارات في دبي إلى العناوين. فقد حطّمت الأسعار وحجم المبيعات الأرقام القياسية في عام 2025. وفي شهر مارس هزّ نزاع إقليمي المشترين، ومنذ ذلك الحين بدأت الإيجارات أيضًا في التراجع. وفي أغسطس انخفض متوسط السعر مقارنةً بالعام السابق، لأول مرة منذ خمس سنوات ونصف.
والسؤال البديهي هو: هل نعود إلى عام 2008؟ يشرح هذا الدليل من دبي إندكس أين يقف السوق اليوم، وما الذي انهار فعلًا في المرة السابقة، وما الذي يجب التحقق منه قبل الشراء.
ما هي دورة سوق العقارات في دبي؟
دورة السوق نمط متكرر من التعافي والتوسع وفائض المعروض ثم تراجع أسعار العقارات. ولكل مرحلة محرّك مختلف، مثل توفر الائتمان، أو حدث ضخم، أو موجة من المشاريع الجديدة، أو صدمة خارجية. ويساعد تحديد المرحلة الحالية المستثمرين على تقدير مستوى المخاطر.
تعمل مراحل الدورة الأربع على النحو التالي:
- التعافي: تعود الثقة بعد التراجع وتبدأ الأسعار في الارتفاع تدريجيًا.
- التوسع: يتسارع الطلب ويطلق المطورون مشاريع كثيرة.
- فائض المعروض: تدخل منازل جديدة إلى السوق بوتيرة أسرع من نمو الطلب، فتستقر الأسعار أو تنخفض.
- الركود: تعمّق صدمة خارجية أو ضغوط في سوق الائتمان التراجع.
ويرد مصطلحان إضافيان في هذا الدليل. العقار على الخارطة هو عقار يُباع قبل اكتمال البناء. والتسليم هو الموعد الذي يستلم فيه المشتري العقار المكتمل.
كيف تحركت دورة السوق منذ عام 2002؟
سُمح للأجانب لأول مرة بشراء عقارات بنظام التملّك الحر في دبي عام 2002. وتصف مراجعة جلف نيوز للعقد الأول الفترة من 2002 إلى 2006 بأنها فترة نمو مستقر، وعامي 2007 و2008 بأنهما سنوات الطفرة، والفترة من 2009 إلى 2011 بأنها سنوات الانهيار.
كان الارتفاع حادًا. فقد نقل استطلاع لرويترز عام 2009 تقديرًا لمورغان ستانلي يفيد بأن الأسعار ارتفعت بنحو 80% من بداية 2007 حتى منتصف 2008. وكان التراجع حادًا أيضًا. إذ قدّر استطلاع لرويترز عام 2011، استنادًا إلى متوسط تقديرات البنوك وشركات الأبحاث، أن الأسعار والإيجارات تراجعت بنحو 60% من ذروة 2008.
وكان التعافي بطيئًا. فقد أظهرت بيانات JLL المنشورة في أريبيان بزنس أن أسعار الفلل في مطلع 2012 كانت لا تزال أقل بنحو 25% من ذروة 2008، وأسعار الشقق أقل بنحو 34%.
جاءت الذروة التالية في منتصف 2014 تقريبًا. ثم انخفضت الأسعار بنحو 25% إلى 30% حتى 2019، وأضافت الجائحة تراجعًا أخيرًا في 2020. ولذلك لم تتجاوز الأسعار ذروة 2014 إلا في مطلع 2024.
وأشارت فيتش لاحقًا إلى أن أسعار العقارات السكنية ارتفعت بنحو 60% بين 2022 ومطلع 2025.
| المرحلة | المثال من دبي | المحرّك الرئيسي |
|---|---|---|
| التعافي | من 2012 إلى 2013 | عودة الثقة بعد الانهيار الذي أعقب 2008 |
| التوسع | من 2013 إلى 2014 | الفوز باستضافة إكسبو 2020 وتعزّز الطلب |
| فائض المعروض | من 2015 إلى 2019 | تجاوزت وتيرة البناء الطلب وانخفضت الأسعار بنسبة 25% إلى 30% |
| الركود | 2020 | أضيفت صدمة الجائحة إلى سوق ضعيفة أصلًا |
لماذا كان 2008 انهيارًا ائتمانيًا وليس مجرد انهيار عقاري؟
كثيرًا ما يُكتفى بالقول إن الأزمة المالية تسببت في تراجع 2008، لكن الآلية أهم من العنوان.
لم تُفرض حدود رسمية لنسبة القرض إلى قيمة العقار إلا في عام 2013، مع صدور أنظمة القروض العقارية لمصرف الإمارات العربية المتحدة المركزي. كما كان كثير من المشترين مضاربين قصيري الأجل وليسوا مستخدمين نهائيين.
وعندما اختفت السيولة العالمية، لم يتمكن المشترون المعتمدون على الرافعة المالية من إتمام صفقاتهم، فاستجابت الأسعار بتراجع عنيف. بعبارة أخرى، كان المال المُقترض هو الوقود، وكان سوق العقارات هو المكان الذي ظهر فيه الحريق.
لذلك فإن السؤال المهم في 2026 ليس فقط ما إذا كانت الأسعار مرتفعة، بل الأهم هو: ما الذي يموّل الطلب؟ فالمشترون نقدًا يستطيعون عادةً استيعاب انخفاض الأسعار، بينما يواجه المشترون المعتمدون على الاقتراض صعوبة أكبر. وهذا الفرق يؤثر في كل دورة سوقية.
أين يقف السوق في سبتمبر 2026؟
سجّل عام 2025 رقمًا قياسيًا. فقد أعلنت دائرة الأراضي والأملاك في دبي عن 214,912 صفقة بيع بقيمة إجمالية بلغت 682.5 مليار درهم، بزيادة 18.86% في عدد الصفقات و30.7% في قيمتها مقارنةً بعام 2024.
ومنذ ذلك الحين هدأ السوق:
| المؤشر | أحدث رقم | المصدر |
|---|---|---|
| متوسط السعر في أغسطس 2026 | 1,636 درهمًا للقدم المربعة، بانخفاض سنوي 1.7% | كافنديش ماكسويل عبر الخليج تايمز |
| قيمة الصفقات من يناير إلى أغسطس 2026 | أقل بنحو 24% من الفترة نفسها في 2025 | كافنديش ماكسويل عبر الخليج تايمز |
| حصة الصفقات على الخارطة في أغسطس 2026 | نحو 75% من المبيعات السكنية | كافنديش ماكسويل عبر الخليج تايمز |
| متوسط الإيجارات في الربع الثاني من 2026 | انخفاض 6.2% مقارنةً بالربع السابق | سي بي آر إي عبر جلف نيوز |
ورقم أغسطس هو أول انخفاض سنوي في الأسعار منذ فبراير 2021. كما تُظهر سوق الإيجار ضعفًا، لأن تزايد المعروض يمنح المستأجرين قدرة تفاوضية أكبر.
ولا تزال مصادر أخرى تُظهر أسعارًا قريبة من مستويات 2025، ولذلك فإن المؤشر المستخدم يؤثر في الصورة الناتجة.
كيف أثّر النزاع الإقليمي في 2026؟
كانت صدمة مارس حقيقية. فوفقًا لبيانات دائرة الأراضي والأملاك التي نشرتها أريبيان بزنس، تراجعت المبيعات في ذلك الشهر إلى نحو 12,200 صفقة بقيمة 42.86 مليار درهم.
ومع ذلك، صمد النشاط الفعلي أفضل من سوق الأسهم. فقد أفادت ذا ناشيونال بتسجيل 3,570 صفقة بقيمة 11.93 مليار درهم بين 2 و9 مارس.
ولم يكتمل التعافي بعد. فوفقًا لـالتقرير الربعي لشركة Betterhomes، كان عدد الصفقات في الربع الثاني أقل بنحو 31% مقارنةً بالعام السابق. ومع ذلك، استوعب السوق صدمة كان يمكن أن تكسره في الماضي. وتساعد ثلاثة فروق في تفسير ذلك:
- طلب قائم على النقد: وفقًا لـ Betterhomes، تمت 61% من الصفقات التي تولّتها الشركة نفسها في الربع الثاني نقدًا. والمشترون نقدًا أقل تأثرًا بتغيّر شروط الائتمان.
- قواعد حسابات الضمان: يُلزم القانون رقم 8 لسنة 2007 بإيداع مدفوعات العقارات على الخارطة في حساب ضمان مخصص لكل مشروع.
- مشاريع جديدة أقل: وفقًا لـتقرير كافنديش ماكسويل، انخفض عدد الوحدات التي أُطلقت في النصف الأول من 2026 إلى نحو 28,000 وحدة، مقارنةً بـ 102,000 في الفترة نفسها من العام السابق.
هل المعروض هو الخطر الحقيقي على دورة سوق العقارات في دبي؟
إذا كان احتمال أن تتسبب الرافعة المالية في انهيار أقل، فإن المعروض هو المرشح الرئيسي لمصدر الضغط التالي.
تحصي بام بروبرتيز 426,182 وحدة من المقرر تسليمها بين 2026 و2029، بيع منها نحو 71% بالفعل. ومع ذلك، هناك معطيان يمنعان تحوّل القصة إلى توقع بسيط بفائض المعروض.
الوحدات المخطط لها ليست وحدات مسلَّمة
لا يلتزم المطورون دائمًا بالجداول الزمنية. فقد وجدت مراجعة نايت فرانك للربع الثالث من 2025 أن 60% فقط من المنازل الموعودة اكتملت في موعدها بين 2022 و2024. وفي الأرباع الثلاثة الأولى من 2025 انخفضت النسبة إلى 46%.
ويظهر النمط نفسه في 2026. فقد أحصت كافنديش ماكسويل 24,800 عملية تسليم في النصف الأول من العام، لكنها لم تمثّل سوى 41.3% من الوحدات المقرر تسليمها في تلك الفترة.
والمستثمر الذي يفترض أن جميع الوحدات المخطط لها ستُسلَّم في موعدها قد يبالغ في تقدير المنافسة بأكثر من الضعف. في المقابل، قد يُفاجأ المستثمر الذي يفترض أن معظم المشاريع ستتأخر عندما يتم تسليمها. والطريقة الأكثر أمانًا هي التحقق من المبنى والمشروع المحددين.
العقار المُباع ليس بالضرورة عقارًا مأهولًا
الوحدة التي بيعت لمستثمر لا تزال بحاجة إلى مستأجر أو مشترٍ جديد بعد التسليم. ولذلك يظهر الضغط عندما يعرض ملاك وحدات متشابهة وحداتهم في الفترة نفسها.
تخيّل برجًا تُسلَّم فيه مئات الشقق المتطابقة تقريبًا المكوّنة من غرفة نوم واحدة خلال العام نفسه. يتنافس الملاك أساسًا على السعر، ولذلك قد ينخفض عائد المبنى حتى لو استمر مؤشر الأسعار في المدينة في الارتفاع.
وللعقارات القديمة أيضًا طبقة مخاطر خاصة بها: فرسوم الخدمة والصيانة وجودة البناء تخلق فجوة بين العقارات الجيدة والضعيفة.
كيف تؤثر دورة سوق العقارات في دبي في عائد المستثمر؟
تحدّد الدورة الظروف العامة، لكن عائدك الشخصي ينبع من ثلاثة عوامل: الإيجار، وتغيّر السعر، ومدة الاحتفاظ.
في بداية الدورة، يوفّر ارتفاع الأسعار جزءًا أكبر من العائد. أما في المراحل المتأخرة، عندما تعتدل الأسعار، فيصبح لدخل الإيجار وزن أكبر.
كما يغيّر الموقع الصورة. إذ يشير ملخص جلف نيوز لتوقعات فيتش إلى أن المناطق الفاخرة مثل نخلة جميرا وداون تاون دبي قد تحافظ على مرونة أعلى بفضل الطلب القوي والمعروض المحدود.
في المقابل، ستواجه المناطق التي يُتوقع فيها تسليم عدد كبير من الوحدات منافسة أكبر على المستأجرين. فوفقًا لـشركة التقييم ValuStrat، يقع نحو 10% من المشاريع قيد الإنشاء في دبي في قرية جميرا الدائرية، ونحو 6% في الخليج التجاري.
ومدة الاحتفاظ مهمة أيضًا. فالمشترون الذين دخلوا عند ذروة 2008 شهدوا انخفاضات بنسبة 50% إلى 60% في المناطق الأكثر تضررًا. ومن اشتروا قرب ذروة 2014 اضطروا إلى الانتظار حتى مطلع 2024 ليروا الأسعار تتجاوز ذلك المستوى مجددًا.
لذلك فإن المستثمر الذي يخطط لخروج سريع يتحمل مخاطر أكبر من المستثمر القادر على الاحتفاظ بالعقار طوال دورة سوقية كاملة.
إذن، هل 2026 تكرار لعام 2008؟
وفقًا للبيانات، لا تكرر دورة السوق نمط انهيار 2008. ففي ذلك الوقت كانت المحركات الرئيسية هي الرافعة المالية المرتفعة والتجمّد المفاجئ في سوق الائتمان.
أما في 2026، فمواطن الضغط هي دخول معروض جديد إلى سوق تتراجع فيها الإيجارات، إلى جانب تعافٍ جزئي فقط في حجم الصفقات بعد صدمة جيوسياسية. والوضع أقرب إلى التباطؤ الناتج عن فائض المعروض في الفترة من 2015 إلى 2019.
وهذه قراءة للبيانات، وليست توقعًا.
في 2025 قدّرت فيتش أن انخفاضًا معتدلًا يصل إلى 15% ممكن، وليس انهيارًا. وقد نُشر هذا التقدير قبل نزاع مارس. والنتيجة الفعلية لكل مستثمر تعتمد على المبنى وسنة التسليم والمطور أكثر بكثير من العناوين المتعلقة بالمدينة ككل.
ما الذي يجب أن يتحقق منه المستثمرون من الخارج قبل الشراء في دبي؟
تضيف المسافة واللغة والفروق القانونية طبقة من المخاطر للمشترين من الخارج. قبل الالتزام، من المفيد طرح ثلاثة أسئلة حول العقار المحدد:
- ما الذي يخلق طلبًا حقيقيًا على الموقع، بعيدًا عن الوعود الواردة في الكتيّب التسويقي؟
- كم عدد الوحدات المماثلة المتوقع تسليمها في المنطقة خلال العام المقبل؟
- من الذي سيستأجر العقار أو يشتريه منك، ولماذا سيختاره تحديدًا بدلًا من شقة أخرى في المبنى نفسه؟
بعد ذلك، يُستحسن متابعة ثلاثة مؤشرات: مؤشر الأسعار الشهري، وحصة مبيعات العقارات على الخارطة، والإيجارات المطلوبة في العقود الجديدة.
ولسعر الصرف أهمية أيضًا، لأن العائد المقوَّم بالدرهم قد تكون قيمته مختلفة بعملة بلدك مع مرور الوقت. وتشرح خدمة تحويل الأموال والعملات لدينا الخيارات المتاحة.
تساعد دبي إندكس المستثمرين على المقارنة بين الوكالات الموثّقة والاطلاع على تحليلات السوق قبل اتخاذ القرار.
المعلومات الواردة في هذا الدليل عامة ولا تُعدّ استشارة مالية شخصية.
الأسئلة الشائعة
هل يتجه سوق العقارات في دبي نحو الانهيار في 2026؟
البيانات ليست قاطعة. فالرافعة المالية أقل مما كانت عليه في 2008، وتعافى النشاط بعد صدمة مارس. في المقابل، انخفضت الأسعار على أساس سنوي، وتراجعت الإيجارات، وخط الإمداد كبير. ويختلف مستوى المخاطر كثيرًا بين المباني والمناطق.
كم تستمر دورة السوق في دبي؟
لا توجد مدة ثابتة. فقد بلغت الأسعار ذروتها في 2008 ثم مجددًا في منتصف 2014 تقريبًا، ولم تتجاوز مستوى 2014 إلا في مطلع 2024. وتحديد مرحلة الدورة أكثر فائدة من عدّ السنوات.
هل انخفضت أسعار العقارات في دبي في 2026؟
نعم، وفقًا لأحد المؤشرات الرئيسية. فقد أفادت كافنديش ماكسويل بأن متوسط السعر في أغسطس 2026 كان أقل بنسبة 1.7% مقارنةً بالعام السابق. وتُظهر تقارير أخرى أسعارًا قريبة من مستويات 2025، ولذلك من المهم التحقق من المؤشر الذي يستخدمه كل مصدر.
ما نسبة المعروض المخطط له التي تُسلَّم في موعدها؟
وفقًا لنايت فرانك، بلغت نسبة التسليم في الموعد نحو 60% في الفترة من 2022 إلى 2024، وانخفضت إلى 46% في الأرباع الثلاثة الأولى من 2025. وعمليًا، يكون عدد عمليات التسليم عادةً أقل بكثير من العدد المخطط له.
هل مدفوعات العقارات على الخارطة محمية؟
وفقًا للقانون رقم 8 لسنة 2007، يجب إيداع المدفوعات في حساب ضمان مخصص للمشروع. ويحمي حساب الضمان طريقة استخدام الأموال، لكنه لا يلغي مخاطر التسليم أو السوق أو الإيجار.
هل تريد فحص مشروع مقارنةً بدورة السوق؟
تفحص دبي إندكس (Dubai Index) مشاريع محددة مقارنةً بخط الإمداد المتوقع وسنة التسليم واتجاهات الإيجار في المنطقة. أرسل لنا المشروع وسنعود إليك بتحليل.