

يؤكد التقرير الجديد الصادر عن بايوت (Bayut) حول سوق العقارات في دبي للنصف الأول من 2026 على مرونة حقيقية: أظهرت أسعار الفلل زخمًا أقوى من الشقق خلال النصف الأول من العام، وعاد الطلب من المشترين على المنصة إلى نحو 95% من مستويات يناير-فبراير 2026 بحلول يوليو، بعد انخفاض حاد إثر التصعيد الإقليمي الذي بدأ في 1 مارس.
سوق العقارات في دبي للنصف الأول من 2026: ما الذي أبطأه، وما الذي أعاده
بحسب بايوت، بدأ العام بمستوى قياسي، حيث حمل شهرا يناير وفبراير زخمًا قويًا من عام 2025. تغير ذلك في 1 مارس، عندما أدت التوترات الإقليمية إلى تعطيل نشاط المشترين. ووصفت فيبا أحمد (Fiba Ahmed)، نائبة رئيس مبيعات العقارات في بايوت، الأشهر التالية بأنها فترة أصبح فيها السوق أكثر توازنًا وانتقائية، وليس سوقًا توقف عن الحركة.
يظهر التعافي بوضوح في بيانات بايوت الداخلية. بحلول يوليو، عاد حجم استفسارات المشترين على بايوت إلى نحو 95% من مستويات ما قبل التوتر (يناير-فبراير)، وسجل نشاط النموذج F (Form F) - اتفاقيات البيع الرسمية الموقعة بين الوسطاء والمشترين - نحو 90% من المتوسط اليومي لما قبل التوتر خلال ذلك الشهر. وتشكل حركة الزوار الإقليميين والمحليين اليوم نحو 81% من زوار بايوت، إلى جانب ارتفاع في الاهتمام من ألمانيا وتركيا والسعودية.
الفلل في الصدارة، والشقق تحافظ على ثباتها
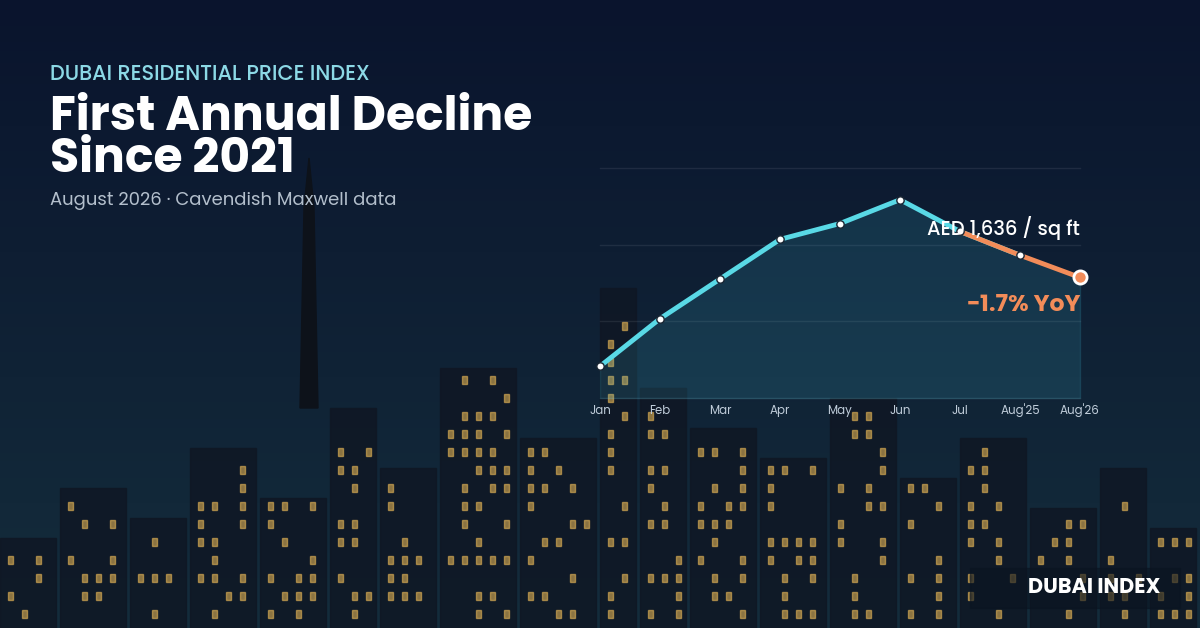
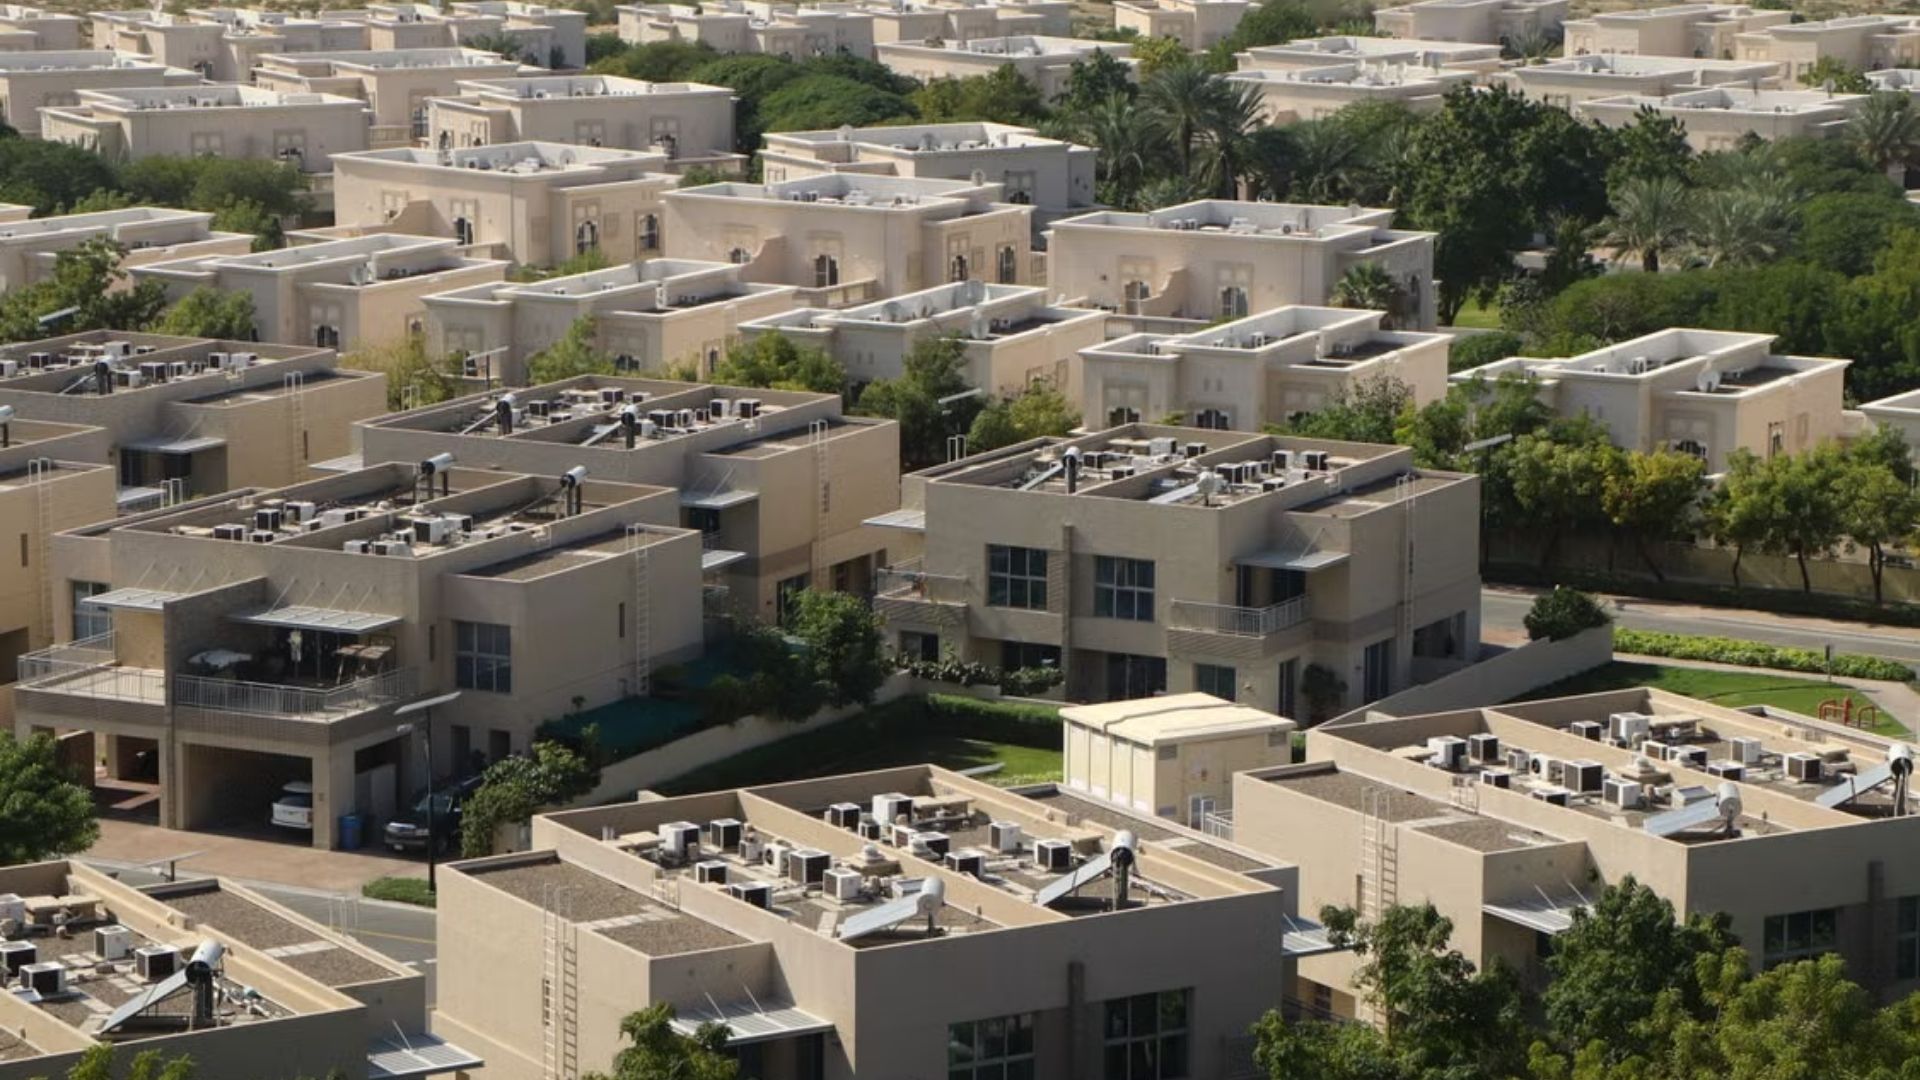
ظلت أسعار الشقق المعلنة مستقرة نسبيًا في معظم المجتمعات خلال النصف الأول من 2026، حيث سجلت جزيرة بلوواترز (Bluewaters Island) ارتفاعًا بنسبة 1.84% في متوسط السعر لكل قدم مربع، وارتفع دبي ساوث (Dubai South) بنسبة 3.27%. أما الفلل فكانت قصتها مختلفة: سجلت مناطق مثل البراري (Al Barari) وجزر جميرا (Jumeirah Islands) وداماك لاجونز (DAMAC Lagoons) بعضًا من أقوى نمو في الأسعار المعلنة عبر فئات الفلل الفاخرة جدًا والفاخرة والمتوسطة، ما يعكس استمرار الإقبال على مجتمعات الفلل ذات العرض المحدود، حتى مع وصول آلاف تسليمات الشقق الجديدة إلى السوق هذا العام.
أما في جانب الإيجارات، فقد واصلت المجتمعات المطلة على الواجهة البحرية والمتكاملة جيدًا فرض علاوة سعرية، بينما منح العرض الجديد من الشقق المسلَّمة في مناطق مثل جي في سي (JVC) وميدان (Meydan) وبزنس باي (Business Bay) المستأجرين مساحة أكبر للتفاوض. وأفادت بايوت بشكل منفصل بأن عوائد الإيجار في دبي بلغت 9.06% خلال الفترة - وهو رقم يواصل دعم مكانة دبي كوجهة استثمارية ذات عائد جذاب مقارنة بالعديد من الأسواق الغربية.
كما حافظ الطلب في الفئة الفاخرة جدًا على قوته. أشارت بيانات بايوت إلى استمرار الاهتمام من المشترين الدوليين والإقليميين على حد سواء في الشريحة العليا من السوق، وهو ما ربطته فيبا أحمد بالثقة في استقرار دبي خلال فترة من عدم اليقين الإقليمي، وليس بتراجع في الإقبال.
لماذا يهم هذا المستثمرين الإسرائيليين
بالنسبة للمشترين الإسرائيليين الذين يزنون التوقيت، يقدم التقرير اختبارًا واقعيًا مفيدًا: لم يتجمد سوق دبي بعد مارس، بل أعاد ضبط نفسه. عاد الطلب ونشاط الصفقات إلى طبيعته إلى حد كبير بحلول منتصف العام، وتحتفظ مجتمعات الفلل على وجه الخصوص بقوة تسعيرية بسبب محدودية العرض - وهو أمر يستحق المتابعة لكل من يفكر في وحدات مناسبة للعائلات في دبي هيلز إستيت (Dubai Hills Estate) أو مجتمعات مشابهة.
في الوقت نفسه، من المقرر أن يسلّم المطورون عشرات الآلاف من وحدات الشقق الجديدة بحلول نهاية العام، ما يجب أن يستمر في الضغط على البائعين لتسعير عقاراتهم بشكل واقعي في القطاعات ذات العرض الزائد - وهي فرصة محتملة للمشترين الذين استُبعدوا من السوق خلال 2024-2025. يمكن لمن يتابعون مشاريع محددة على الخارطة مقارنة الأسعار الحالية بجداول التسليم عبر صفحات مشاريعنا على الخارطة.
الخلاصة
تشير بيانات بايوت للنصف الأول من 2026 إلى سوق تحمّل صدمة حقيقية في مارس وتعافى إلى حد كبير بحلول يوليو، مع تفوق الفلل واستمرار الطلب في الفئة الفاخرة جدًا. إنها ليست قصة النمو المذهل لعامي 2023-2024، بل سوق أكثر استقرارًا وانتقائية - وقد تناسب المستثمرين على المدى الطويل أكثر من المضاربين على المدى القصير.
المصدر: تقرير بايوت لسوق البيع والإيجار في دبي للنصف الأول من 2026، مع تقارير إضافية من Economy Middle East وEntrepreneur ME.
دعوة للعمل: هل تتساءل كيف تؤثر هذه الاتجاهات على مشروع أو منطقة معينة تفكر فيها؟ تواصل مع فريق دبي إندكس للحصول على قراءة شخصية للأرقام.
Editorial notes (English, internal team only):