

Из чего состоит процесс получения ипотеки в Дубае?
Процесс получения ипотеки в Дубае включает шесть четких этапов — от сбора документов до регистрации ипотеки на объект.
Если заранее знать порядок действий и примерную продолжительность каждого этапа, покупка пройдет организованно, а не превратится в стресс.
Шаг первый: сбор документов
Все начинается с бумаг, и перечень необходимых документов зависит от статуса резидентства.
Резидентам ОАЭ обычно нужно предоставить:
- Паспорт, резидентскую визу и Emirates ID.
- Выписки с личного банковского счета.
- Справку о зарплате из отдела кадров с указанием должности и размера дохода.
Нерезидентам необходимо подтвердить доход и финансовое положение в стране проживания. Обычно это подтверждение работы по найму или владения бизнесом, а также банковские выписки, показывающие стабильные остатки и регулярное движение средств.
Шаг второй: выбор подходящего банка
Вместо того чтобы рассылать заявки во множество банков в надежде, что кто-то одобрит, лучше заранее определить, какой кредитор подходит под ваш профиль и цели.
Один банк может подходить наемным сотрудникам, другой — самозанятым, третий — покупателям-нерезидентам. На этом этапе знание ипотечным брокером политики банков может сэкономить время и избавить от лишних отказов.
Шаг третий: заявка на предварительное одобрение
Когда документы готовы и банк выбран, подается заявка на предварительное одобрение. Этот этап обычно занимает от трех до шести дней в зависимости от профиля заявителя и банка.
Предварительное одобрение — важная веха: еще до того, как вы возьмете на себя обязательства по покупке объекта, оно дает четкое представление о сумме, которую банк может вам предоставить.
Для резидентов предварительное одобрение бесплатно во всех банках. Некоторые банки взимают с нерезидентов около 1 000 дирхамов плюс налог, то есть примерно 250–300 долларов. Это стоит уточнить заранее, а не рассчитывать, что услуга всегда бесплатна.
Шаг четвертый: поиск объекта и оценка
После получения предварительного одобрения можно искать объект в рамках одобренного бюджета.
Когда подходящий объект найден, банк заказывает независимую оценку, чтобы убедиться, что цена сделки соответствует стоимости объекта. Это стандартный этап любой сделки с ипотекой.
Шаг пятый: окончательное одобрение и оформление документов
На этом этапе банк объединяет результаты оценки с финансовыми документами и передает дело на окончательное одобрение.
Страхование жизни по ипотеке обязательно для любой ипотеки в ОАЭ. Резиденты обычно могут предоставить внешний страховой полис вместо полиса банка. Нерезидентам, как правило, нужно использовать страховку, которую предлагает банк.
Андеррайтинг по страхованию может отличаться в зависимости от профиля заявителя. В небольшом числе случаев потребуются дополнительные проверки или особые условия. Поскольку без страховки завершить оформление ипотеки невозможно, этот вопрос стоит обсудить с консультантом как можно раньше.
Шаг шестой: переоформление права собственности и регистрация ипотеки
После окончательного одобрения право собственности переоформляется, а ипотека регистрируется на объект в пользу банка.
Регистрация проводится через Земельный департамент Дубая (DLD). Сбор за регистрацию ипотеки обычно составляет около 0,25% от суммы кредита — в дополнение к стандартному сбору за переоформление в размере 4% от стоимости объекта.
Сколько времени занимает процесс?
| Этап | Обычная продолжительность |
|---|---|
| Подготовка документов и выбор банка | До подачи заявки |
| Предварительное одобрение | От 3 до 6 дней |
| Поиск объекта и оценка | Около 10 дней в примере; зависит от поиска |
| Окончательное одобрение и переоформление | Около 3 недель в примере |
| Всего для резидентов | От 4 до 6 недель |
| Всего для нерезидентов | От 6 до 8 недель |
Резиденты: обычно от четырех до шести недель от начала до конца, а в периоды высокой загрузки иногда дольше.
Нерезиденты: обычно от шести до восьми недель из-за дополнительных требований к документам, а иногда и необходимости их перевода.
Практический пример: резидент с полностью готовыми документами подает заявку в первый день и получает предварительное одобрение в течение четырех дней. После того как объект найден, поиск и оценка занимают еще десять дней. Окончательное одобрение и переоформление права собственности завершаются примерно через три недели. Весь процесс укладывается примерно в пять недель.
Даже более сложные случаи могут завершиться за пять-шесть недель, особенно если все документы с самого начала полные и точные.
Итог
Процесс получения ипотеки в Дубае организован и понятен, если знать его этапы: сбор документов, выбор банка, предварительное одобрение, поиск объекта, оценка, страхование и окончательное одобрение и, наконец, переоформление права собственности.
Самое важное — получить предварительное одобрение до того, как вы начнете смотреть объекты. Так вы будете действовать в рамках реального бюджета и уверенно делать предложения.
При поиске объекта, особенно если речь идет о строящейся (off-plan) недвижимости, стоит проверить ход строительства в официальной системе статусов проектов Земельного департамента Дубая.
Дополнительные действия, включая запрос ипотечного предложения, заказ оценки и проверку правоустанавливающих документов, можно выполнить через приложение Dubai REST. Окончательная регистрация ипотеки подается через сервис регистрации ипотеки.
Район в фокусе: Dubai South
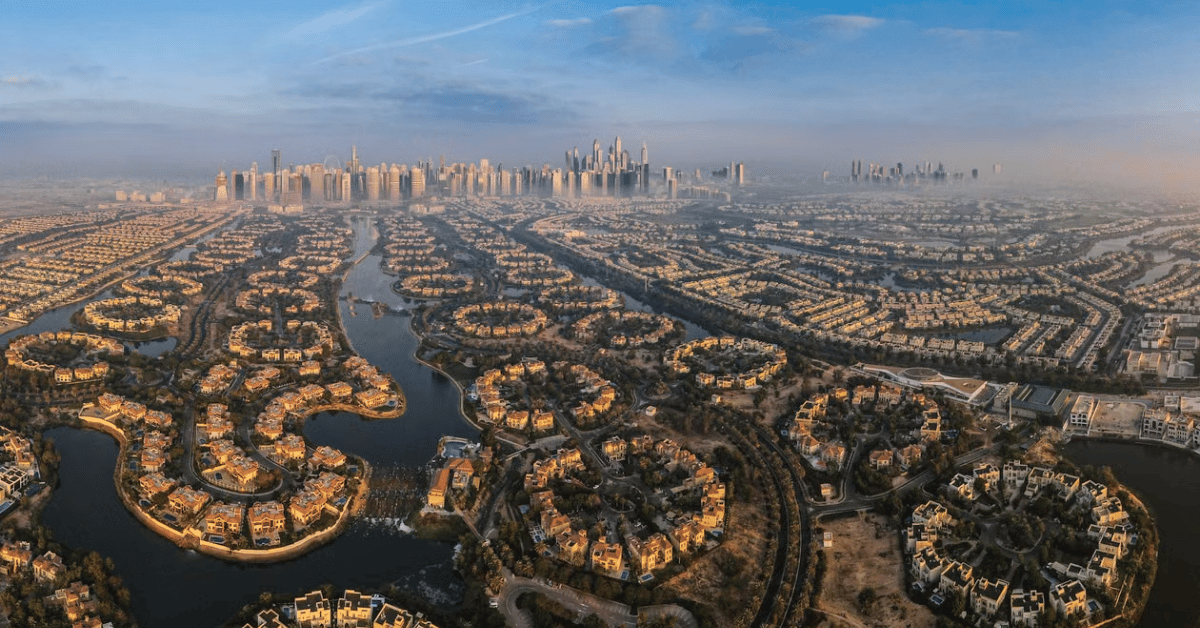
Dubai South — хороший пример стандартного ипотечного процесса от начала до конца. Район привлекает резидентов и покупателей первого жилья с относительно простыми профилями, в отличие от элитных районов, где дела обычно сложнее.
Расположение: 6 | Застройщик: 7 | Концепция: 7 | Цены: 8 | Аренда: 6 | Потенциал роста стоимости: 7 | Ликвидность: 5
Вердикт: доступный и относительно простой район начального уровня, хорошо иллюстрирующий стандартный ипотечный процесс. При этом потенциал роста стоимости и ликвидность во многом зависят от темпов расширения аэропорта.
Частые вопросы
Сколько времени занимает предварительное одобрение в Дубае? Обычно от трех до шести дней. В сложных случаях процесс может занять немного больше времени.
Предварительное одобрение бесплатное? Для резидентов — да, во всех банках. Некоторые банки взимают с нерезидентов около 1 000 дирхамов плюс налог.
Обязательно ли получать предварительное одобрение до начала поиска объекта? Нет, но это настоятельно рекомендуется. Одобрение проясняет ваш реальный бюджет и усиливает вашу позицию при подаче предложения.
Какие документы нужны резиденту ОАЭ? Паспорт, резидентская виза, Emirates ID, банковские выписки и справка о зарплате от работодателя.
Может ли мое гражданство повлиять на одобрение? Косвенно — да. Страхование жизни по ипотеке обязательно, а условия андеррайтинга могут различаться в зависимости от профиля заявителя. Поэтому свою ситуацию стоит проверить заранее.
Сколько длится весь процесс? Около четырех-шести недель для резидентов и около шести-восьми недель для нерезидентов. Хорошо подготовленные дела могут закрыться быстрее.
Читайте также
Чтобы получить полную картину, прочитайте наш подробный гид по ипотеке в Дубае.
- Зачем нужен ипотечный брокер в Дубае
- Ипотека в Дубае для нерезидентов
- Доля финансирования и лимиты кредита в Дубае
- Услуга Dubai Index по ипотеке и финансированию
Готовы начать процесс?
Dubai Index сопровождает покупателей на всех этапах ипотеки — от подготовки документов до переоформления права собственности. Свяжитесь с Dubai Index, чтобы начать.