

ماذا تشمل إجراءات التمويل العقاري في دبي؟
تتضمن إجراءات التمويل العقاري في دبي ست مراحل واضحة، من جمع المستندات حتى تسجيل الرهن على العقار.
ومعرفة ترتيب الخطوات والمدة التقريبية لكل مرحلة مسبقًا قد تصنع الفرق بين عملية شراء منظّمة وأخرى مرهقة.
الخطوة الأولى: جمع المستندات
كل شيء يبدأ بالأوراق، وتختلف المستندات المطلوبة بحسب وضع الإقامة.
يُطلب من المقيمين في الإمارات عادةً تقديم:
- جواز السفر وتأشيرة الإقامة وبطاقة الهوية الإماراتية.
- كشوف الحساب البنكي الشخصي.
- شهادة راتب من إدارة الموارد البشرية تتضمن المسمى الوظيفي ومقدار الدخل.
أما غير المقيمين فيجب عليهم إثبات دخلهم ووضعهم المالي في بلد إقامتهم. ويشمل ذلك عادةً ما يثبت العمل كموظف أو ملكية نشاط تجاري، إلى جانب كشوف حساب تُظهر أرصدة مستقرة وتعاملات منتظمة.
الخطوة الثانية: اختيار البنك المناسب
بدلًا من إرسال طلبات إلى بنوك كثيرة على أمل أن يوافق أحدها، من الأفضل تحديد الجهة التمويلية التي تناسب ملفك وأهدافك مسبقًا.
فقد يناسب بنكٌ الموظفين، وآخر أصحاب الأعمال الحرة، وثالث المشترين غير المقيمين. وفي هذه المرحلة، يمكن لمعرفة وسيط التمويل العقاري بسياسات البنوك أن توفّر الوقت وتجنّبك حالات الرفض غير الضرورية.
الخطوة الثالثة: التقديم على الموافقة المبدئية
بعد تجهيز المستندات واختيار البنك، تتقدّم بطلب الموافقة المبدئية. وتستغرق هذه المرحلة عادةً من ثلاثة إلى ستة أيام، بحسب ملف مقدّم الطلب والبنك.
تُعدّ الموافقة المبدئية محطة مهمة، إذ تمنحك تقديرًا واضحًا للمبلغ الذي قد يقدّمه لك البنك، حتى قبل أن تلتزم بشراء أي عقار.
وبالنسبة للمقيمين، تُمنح الموافقة المبدئية مجانًا في جميع البنوك. بينما تفرض بعض البنوك على غير المقيمين نحو 1,000 درهم بالإضافة إلى الضريبة، أي ما يعادل نحو 250 إلى 300 دولار. لذا يُستحسن التحقق من ذلك مسبقًا بدلًا من افتراض أن الخدمة مجانية دائمًا.
الخطوة الرابعة: البحث عن العقار والتقييم
بعد الحصول على الموافقة المبدئية، يمكنك البحث عن عقار ضمن الميزانية المعتمدة.
وعند العثور على عقار مناسب، يطلب البنك تقييمًا مستقلًا للتأكد من أن سعر الصفقة يتوافق مع قيمة العقار. وهذه خطوة معتادة في كل صفقة ممولة بتمويل عقاري.
الخطوة الخامسة: الموافقة النهائية واستكمال المستندات
في هذه المرحلة، يدمج البنك نتيجة التقييم مع المستندات المالية ويحيل الملف للموافقة النهائية.
التأمين على الحياة المرتبط بالتمويل العقاري إلزامي في كل تمويل عقاري في الإمارات. ويمكن للمقيمين عادةً تقديم وثيقة تأمين خارجية بدلًا من وثيقة البنك، بينما يُطلب من غير المقيمين عادةً استخدام التأمين الذي يقدّمه البنك.
وقد تختلف إجراءات الاكتتاب التأميني بحسب ملف مقدّم الطلب، وفي عدد قليل من الحالات قد تُطلب فحوصات إضافية أو شروط خاصة. ولأنه لا يمكن إتمام التمويل العقاري دون تأمين، يُنصح بمراجعة هذا الأمر مع مستشار في أقرب وقت ممكن.
الخطوة السادسة: نقل الملكية وتسجيل الرهن
بعد الحصول على الموافقة النهائية، يتم نقل الملكية وتسجيل الرهن على العقار لصالح البنك.
يتم التسجيل عبر دائرة الأراضي والأملاك في دبي (DLD). وتبلغ رسوم تسجيل الرهن عادةً نحو 0.25% من مبلغ القرض، إضافةً إلى رسوم نقل الملكية المعتادة البالغة 4% من سعر العقار.
كم تستغرق الإجراءات؟
| المرحلة | المدة المعتادة |
|---|---|
| تجهيز المستندات واختيار البنك | قبل تقديم الطلب |
| الموافقة المبدئية | من 3 إلى 6 أيام |
| البحث عن العقار والتقييم | نحو 10 أيام في المثال، وتختلف حسب البحث |
| الموافقة النهائية ونقل الملكية | نحو 3 أسابيع في المثال |
| الإجمالي للمقيمين | من 4 إلى 6 أسابيع |
| الإجمالي لغير المقيمين | من 6 إلى 8 أسابيع |
المقيمون: عادةً من أربعة إلى ستة أسابيع من البداية حتى النهاية، وأحيانًا أكثر في فترات الذروة.
غير المقيمين: عادةً من ستة إلى ثمانية أسابيع، بسبب متطلبات المستندات الإضافية وأحيانًا ترجمة المستندات.
مثال عملي: يتقدّم مقيم جاهزة جميع مستنداته بطلبه في اليوم الأول ويحصل على الموافقة المبدئية خلال أربعة أيام. وبعد العثور على العقار، يستغرق البحث والتقييم عشرة أيام إضافية. وتكتمل الموافقة النهائية ونقل الملكية بعد نحو ثلاثة أسابيع. وتنتهي العملية كلها خلال نحو خمسة أسابيع.
وحتى الملفات الأكثر تعقيدًا قد تُنجز خلال خمسة أو ستة أسابيع، خاصةً عندما تكون جميع المستندات كاملة ودقيقة منذ البداية.
الخلاصة
إجراءات التمويل العقاري في دبي منظّمة وواضحة عندما تعرف مراحلها: جمع المستندات، واختيار البنك، والموافقة المبدئية، والبحث عن العقار، والتقييم، والتأمين والموافقة النهائية، وأخيرًا نقل الملكية.
أهم خطوة هي الحصول على الموافقة المبدئية قبل البدء في معاينة العقارات. فبهذه الطريقة تعمل ضمن ميزانية حقيقية وتقدّم عروضك بثقة.
وعند البحث عن عقار، خاصةً إذا كان على الخارطة، يُنصح بالتحقق من تقدّم أعمال البناء عبر النظام الرسمي لمتابعة حالة المشاريع التابع لدائرة الأراضي والأملاك في دبي.
ويمكن إنجاز خطوات إضافية، منها طلب عرض تمويل عقاري وحجز التقييم ومراجعة مستندات الملكية، عبر تطبيق دبي ريست (Dubai REST). أما التسجيل النهائي للرهن فيُقدَّم عبر خدمة تسجيل الرهن.
تسليط الضوء على المنطقة: دبي الجنوب
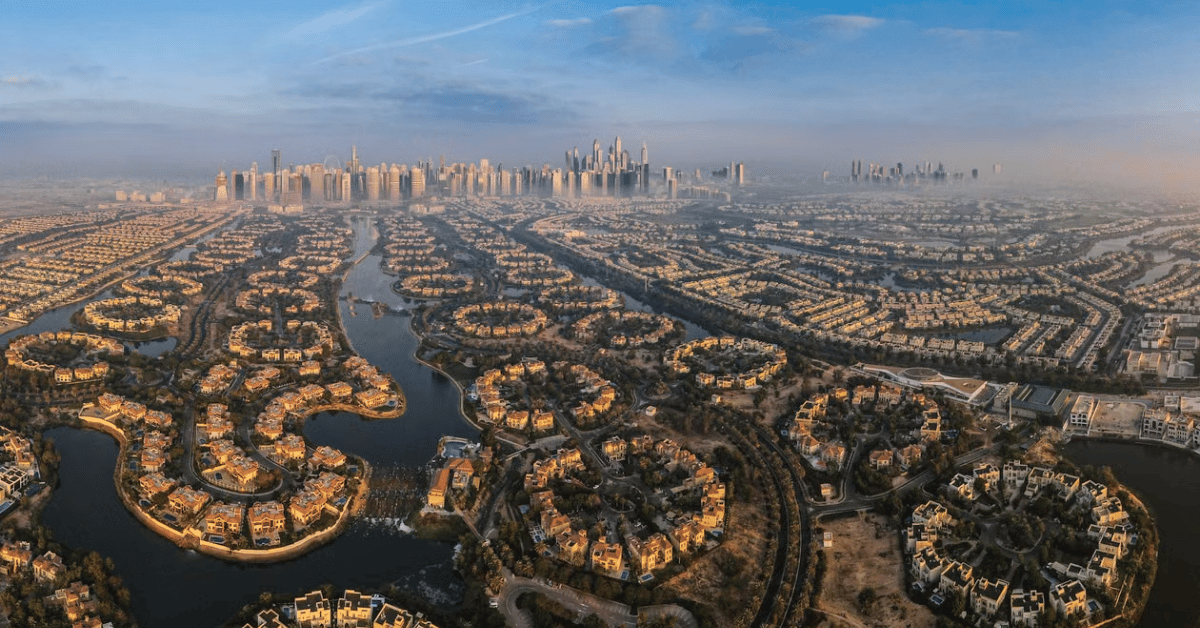
تُعدّ دبي الجنوب (Dubai South) مثالًا جيدًا على إجراءات تمويل عقاري اعتيادية من البداية إلى النهاية. فالمنطقة تجذب المقيمين ومشتري المنزل الأول أصحاب الملفات البسيطة نسبيًا، على عكس المناطق الفاخرة التي تكون فيها الملفات أكثر تعقيدًا.
الموقع: 6 | المطور: 7 | المفهوم: 7 | التسعير: 8 | الإيجار: 6 | إمكانات ارتفاع القيمة: 7 | السيولة: 5
الحكم: منطقة دخول ميسّرة وبسيطة نسبيًا، مناسبة لتوضيح إجراءات تمويل عقاري اعتيادية. ومع ذلك، تعتمد إمكانات ارتفاع القيمة والسيولة إلى حد كبير على وتيرة توسعة المطار.
الأسئلة الشائعة
كم تستغرق الموافقة المبدئية في دبي؟ عادةً من ثلاثة إلى ستة أيام، وقد تستغرق الملفات المعقّدة وقتًا أطول قليلًا.
هل الموافقة المبدئية مجانية؟ بالنسبة للمقيمين نعم، في جميع البنوك. وتفرض بعض البنوك على غير المقيمين نحو 1,000 درهم بالإضافة إلى الضريبة.
هل يجب الحصول على موافقة مبدئية قبل البدء في البحث عن عقار؟ لا، لكن يُنصح بذلك بشدة. فالموافقة توضّح ميزانيتك الحقيقية وتعزّز موقفك عند تقديم عرض.
ما المستندات المطلوبة من المقيم في الإمارات؟ جواز السفر، وتأشيرة الإقامة، وبطاقة الهوية الإماراتية، وكشوف الحساب البنكي، وشهادة راتب من جهة العمل.
هل يمكن أن تؤثر جنسيتي في الموافقة؟ بشكل غير مباشر نعم. فالتأمين على الحياة المرتبط بالتمويل العقاري إلزامي، وقد تختلف شروط الاكتتاب بحسب ملف مقدّم الطلب، لذا يُستحسن مراجعة حالتك مسبقًا.
كم تستغرق الإجراءات الكاملة؟ نحو أربعة إلى ستة أسابيع للمقيمين، ونحو ستة إلى ثمانية أسابيع لغير المقيمين. وقد تُنجز الملفات المنظّمة جيدًا بشكل أسرع.
قراءات إضافية
للاطلاع على الصورة الكاملة، اقرأ دليلنا الشامل للتمويل العقاري في دبي.
- لماذا يُستحسن الاستعانة بوسيط تمويل عقاري في دبي
- التمويل العقاري في دبي لغير المقيمين
- نسب التمويل وحدود القرض في دبي
- خدمة التمويل العقاري من دبي إندكس
هل أنت مستعد لبدء الإجراءات؟
ترافق دبي إندكس (Dubai Index) المشترين في جميع مراحل التمويل العقاري، من تجهيز المستندات حتى نقل الملكية. تواصل مع دبي إندكس للبدء.