

מה כולל תהליך קבלת משכנתא בדובאי?
תהליך קבלת משכנתא בדובאי כולל שישה שלבים ברורים, מאיסוף המסמכים ועד לרישום המשכנתא על הנכס.
היכרות מראש עם סדר הפעולות ועם משך הזמן המשוער של כל שלב יכולה לעשות את ההבדל בין רכישה מסודרת לבין תהליך מלחיץ.
שלב ראשון: איסוף המסמכים
הכול מתחיל בניירת, והמסמכים הנדרשים משתנים לפי מעמד התושבות.
תושבי איחוד האמירויות נדרשים בדרך כלל להציג:
- דרכון, אשרת שהייה ותעודת זהות של האמירויות.
- תדפיסי חשבון בנק אישיים.
- אישור שכר ממחלקת משאבי האנוש, הכולל את התפקיד ואת גובה ההכנסה.
מי שאינם תושבים נדרשים להוכיח את הכנסתם ואת מצבם הפיננסי במדינת מגוריהם. בדרך כלל מדובר באישור על עבודה כשכירים או על בעלות בעסק, לצד תדפיסי חשבון המעידים על יתרות יציבות והתנהלות עקבית.
שלב שני: בחירת הבנק המתאים
במקום לשלוח בקשות לבנקים רבים ולקוות שאחד מהם יאשר, כדאי לזהות מראש איזה גוף מממן מתאים לפרופיל ולמטרות שלכם.
בנק אחד עשוי להתאים לשכירים, אחר לעצמאים, ואחר לרוכשים שאינם תושבים. בשלב הזה, היכרותו של יועץ משכנתאות עם מדיניות הבנקים יכולה לחסוך זמן ודחיות מיותרות.
שלב שלישי: הגשת בקשה לאישור עקרוני
לאחר שהמסמכים מוכנים והבנק נבחר, מגישים בקשה לאישור עקרוני. השלב הזה נמשך בדרך כלל בין שלושה לשישה ימים, בהתאם לפרופיל המבקש ולבנק.
האישור העקרוני הוא אבן דרך חשובה: עוד לפני שהתחייבתם לרכישת נכס, הוא נותן לכם הערכה ברורה של הסכום שהבנק עשוי להעמיד לרשותכם.
לתושבים, האישור העקרוני ניתן ללא תשלום בכל הבנקים. חלק מהבנקים גובים ממי שאינם תושבים כ-1,000 דירהם בתוספת מס, שהם כ-250 עד 300 דולר. כדאי לבדוק זאת מראש ולא להניח שהשירות תמיד חינמי.
שלב רביעי: חיפוש נכס והערכת שווי
לאחר קבלת האישור העקרוני, אפשר לחפש נכס במסגרת התקציב שאושר.
כשנמצא נכס מתאים, הבנק מזמין הערכת שווי עצמאית כדי לוודא שמחיר העסקה תואם את שווי הנכס. זהו שלב מקובל בכל עסקה הממומנת במשכנתא.
שלב חמישי: אישור סופי והשלמת המסמכים
בשלב הזה, הבנק משלב את הערכת השווי עם המסמכים הפיננסיים ומעביר את התיק לאישור סופי.
ביטוח חיים למשכנתא הוא חובה בכל משכנתא באיחוד האמירויות. תושבים יכולים בדרך כלל להציג פוליסת ביטוח חיצונית במקום הפוליסה של הבנק. מי שאינם תושבים נדרשים בדרך כלל להשתמש בביטוח שמציע הבנק.
תהליך החיתום הביטוחי עשוי להשתנות לפי פרופיל המבקש. במספר קטן של מקרים יידרשו בדיקות נוספות או תנאים מיוחדים. מאחר שאי אפשר להשלים את המשכנתא ללא ביטוח, כדאי לבדוק את הנושא עם יועץ מוקדם ככל האפשר.
שלב שישי: העברת הבעלות ורישום המשכנתא
לאחר קבלת האישור הסופי מתבצעת העברת הבעלות, והמשכנתא נרשמת על הנכס לטובת הבנק.
הרישום מתבצע באמצעות מחלקת הקרקעות של דובאי. עמלת רישום המשכנתא היא בדרך כלל כ-0.25% מסכום ההלוואה, נוסף על עמלת העברת הבעלות הרגילה בשיעור של 4% ממחיר הנכס.
כמה זמן נמשך התהליך?
| שלב | משך משוער |
|---|---|
| הכנת מסמכים ובחירת בנק | לפני הגשת הבקשה |
| אישור עקרוני | 3 עד 6 ימים |
| חיפוש נכס והערכת שווי | כ-10 ימים בדוגמה, משתנה לפי החיפוש |
| אישור סופי והעברת בעלות | כ-3 שבועות בדוגמה |
| סך הכול לתושבים | 4 עד 6 שבועות |
| סך הכול למי שאינם תושבים | 6 עד 8 שבועות |
תושבים: בדרך כלל ארבעה עד שישה שבועות מתחילת התהליך ועד סופו, ולעיתים יותר בתקופות עמוסות.
מי שאינם תושבים: בדרך כלל שישה עד שמונה שבועות, בשל דרישות מסמכים נוספות ולעיתים גם תרגום מסמכים.
דוגמה מעשית: תושב שכל מסמכיו מוכנים מגיש בקשה ביום הראשון ומקבל אישור עקרוני בתוך ארבעה ימים. לאחר מציאת הנכס, החיפוש והערכת השווי נמשכים עשרה ימים נוספים. האישור הסופי והעברת הבעלות מושלמים כעבור כשלושה שבועות. התהליך כולו מסתיים בתוך כחמישה שבועות.
גם תיקים מורכבים יותר עשויים להסתיים בתוך חמישה או שישה שבועות, במיוחד כאשר כל המסמכים מלאים ומדויקים כבר בתחילת הדרך.
השורה התחתונה
תהליך המשכנתא בדובאי מסודר וברור כשמכירים את השלבים: איסוף מסמכים, בחירת בנק, אישור עקרוני, חיפוש נכס, הערכת שווי, ביטוח ואישור סופי, ולבסוף העברת בעלות.
הפעולה החשובה ביותר היא לקבל אישור עקרוני לפני שמתחילים לבקר בנכסים. כך תוכלו לפעול במסגרת תקציב אמיתי ולהגיש הצעות בביטחון.
בעת חיפוש נכס, ובייחוד כשמדובר בנכס על הנייר, כדאי לבדוק את התקדמות הבנייה במערכת הרשמית לבדיקת סטטוס פרויקטים של מחלקת הקרקעות של דובאי.
אפשר לבצע פעולות נוספות, ובהן בקשת הצעת משכנתא, הזמנת הערכת שווי ובדיקת מסמכי בעלות, באמצעות יישומון דובאי רסט. רישום המשכנתא הסופי מוגש דרך שירות רישום המשכנתאות.
זרקור על האזור: דובאי סאות׳
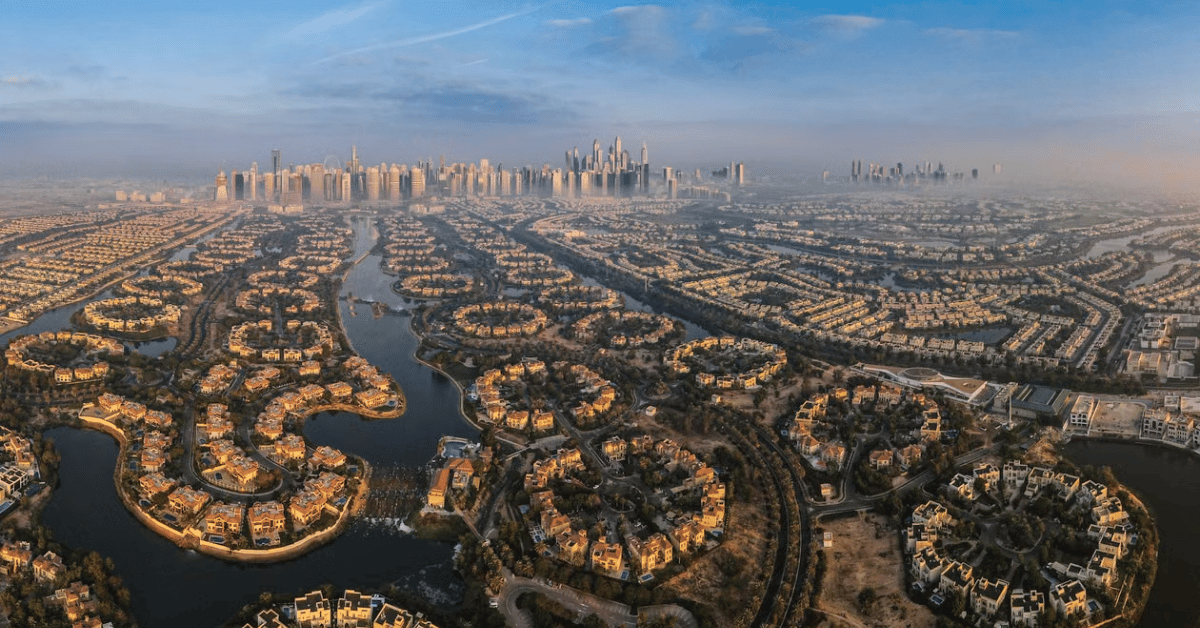
דובאי סאות׳ היא דוגמה טובה לתהליך משכנתא רגיל מתחילתו ועד סופו. האזור מושך תושבים ורוכשי דירה ראשונה בעלי פרופילים פשוטים יחסית, בניגוד לאזורי יוקרה שבהם התיקים מורכבים יותר.
מיקום: 6 | יזם: 7 | קונספט: 7 | תמחור: 8 | שכירות: 6 | פוטנציאל עליית ערך: 7 | נזילות: 5
פסק הדין: זהו אזור כניסה נגיש ופשוט יחסית, המתאים להמחשת תהליך משכנתא רגיל. עם זאת, פוטנציאל עליית הערך והנזילות תלויים במידה רבה בקצב הרחבת שדה התעופה.
שאלות נפוצות
כמה זמן נדרש לקבלת אישור עקרוני בדובאי? בדרך כלל בין שלושה לשישה ימים. בתיקים מורכבים התהליך עשוי להימשך מעט יותר.
האם האישור העקרוני ניתן בחינם? לתושבים כן, בכל הבנקים. חלק מהבנקים גובים ממי שאינם תושבים כ-1,000 דירהם בתוספת מס.
האם חייבים לקבל אישור עקרוני לפני שמתחילים לחפש נכס? לא, אך מומלץ מאוד לעשות זאת. האישור מבהיר את התקציב האמיתי שלכם ומחזק את מעמדכם בעת הגשת הצעה.
אילו מסמכים נדרשים מתושב איחוד האמירויות? דרכון, אשרת שהייה, תעודת זהות של האמירויות, תדפיסי חשבון בנק ואישור שכר מהמעסיק.
האם הלאום שלי עשוי להשפיע על האישור? בעקיפין, כן. ביטוח חיים למשכנתא הוא חובה, ותנאי החיתום עשויים להשתנות בהתאם לפרופיל המבקש. לכן כדאי לבדוק את המקרה מראש.
כמה זמן נמשך התהליך המלא? כארבעה עד שישה שבועות לתושבים וכשישה עד שמונה שבועות למי שאינם תושבים. תיקים מסודרים היטב עשויים להיסגר מהר יותר.
לקריאה נוספת
לתמונה המלאה קראו את המדריך המקיף למשכנתאות בדובאי.
- למה כדאי להיעזר ביועץ משכנתאות בדובאי
- משכנתא בדובאי למי שאינו תושב
- שיעורי המימון ומגבלות ההלוואה בדובאי
- שירות המשכנתאות והמימון של דובאי אינדקס
מוכנים להתחיל בתהליך?
דובאי אינדקס מלווה רוכשים בכל שלבי המשכנתא, מהכנת המסמכים ועד להעברת הבעלות. פנו לדובאי אינדקס כדי להתחיל.