

"למה לא פשוט לפנות לבנק שלי?"
זו שאלה לגיטימית, והיא עולה שוב ושוב בקרב תושבי איחוד האמירויות ורוכשים מחו״ל השוקלים אם להיעזר ביועץ משכנתאות בדובאי. אם כבר יש לכם חשבון בבנק מקומי, הגיוני שפנייה ישירה אליו תיראה כמו הדרך הפשוטה ביותר. הבעיה היא שבמקרה כזה תיחשפו רק להצעה של אותו בנק, בלי לדעת כיצד היא משתווה להצעות הקיימות בשוק.
יועץ משכנתאות בדובאי רואה את כל השוק, לא רק בנק אחד
כל גוף מממן בונה את ההצעה שלו באופן מעט שונה: שיעור הריבית, עמלות הטיפול, האפשרות לבצע החזרים מוקדמים ללא קנס, הנחות המותנות בהעברת משכורת ועוד.
בלי להשוות בין כמה בנקים, אין לכם דרך לדעת אם ההצעה שקיבלתם באמת תחרותית, או שבנק אחר היה מציע תנאים טובים משמעותית.
הערך המרכזי של יועץ משכנתאות הוא היכולת לבצע עבורכם את ההשוואה ולהפנות אתכם לבנק שמתאים למצבכם, במקום להסתפק בבנק שבו אתם כבר מנהלים חשבון.
התאמת המשכנתא לתוכניות שלכם
משכנתא רגילה אינה בהכרח המשכנתא הנכונה עבורכם.
דוגמה מעשית: רוכש נוטל משכנתא ל-20 שנה, אך מתכנן לפרוע אותה בתוך חמש או שש שנים. לפי כללי הבנק המרכזי של איחוד האמירויות, מרבית הבנקים רשאים לגבות עמלת פירעון מוקדם של עד 1% מיתרת ההלוואה, או 10,000 דירהם, לפי הסכום הנמוך מביניהם.
לכן, אם יתרת ההלוואה היא 1,500,000 דירהם, העמלה תוגבל ל-10,000 דירהם ולא תחושב כ-1% מלא. יועץ שמכיר מראש את תוכנית הרוכש יכול לעשות יותר מכך ולהפנות אותו לבנק שמאפשר החזרים מוקדמים ללא עמלה.
דוגמה להשוואת ריביות (הנתונים להמחשה בלבד): רוכש פונה לבנק שלו ומקבל הצעה לריבית משתנה של 4.5% על משכנתא בסך 2,000,000 דירהם. לפני החתימה הוא פונה ליועץ משכנתאות, שמעביר את אותו תיק לארבעה בנקים נוספים:
| גוף מממן | ריבית שהוצעה | ההפרש השנתי לעומת הבנק של הרוכש |
|---|---|---|
| הבנק של הרוכש | 4.50% | ללא הפרש |
| בנק ב׳ | 4.70% | תוספת של 4,000 דירהם בשנה |
| בנק ג׳ | 4.60% | תוספת של 2,000 דירהם בשנה |
| בנק ד׳ | 4.15% | חיסכון של 7,000 דירהם בשנה |
| בנק ה׳ | 4.55% | תוספת של 1,000 דירהם בשנה |
אחד הבנקים מציע ריבית של 4.15% באותם תנאי הלוואה. הפרש של 0.35% עשוי לחסוך כ-7,000 דירהם בשנה וכ-175,000 דירהם לאורך תקופה של 25 שנה.
הבנק הקבוע של הרוכש לא היה מספר לו שמתחרה מציע תנאים טובים יותר. הדרך היחידה לדעת היא להשוות.
יועצי משכנתאות יודעים אילו בנקים צפויים לאשר את הבקשה
אחד היתרונות הפחות מוערכים בעבודה עם יועץ הוא היכולת לדעת מראש איזה בנק צפוי לאשר פרופיל מסוים.
הגשת בקשה לבנק שאינו מתאים למסמכים או למצבו הפיננסי של המבקש עלולה להוביל לדחייה מיותרת. דחייה כזו אינה אסון, אך היא עשויה להשפיע במידה מסוימת על דירוג האשראי בלשכת האשראי אל-איתיחאד.
יועץ שמכיר את מדיניות האשראי של כל בנק יכול להפנות אתכם מלכתחילה לגוף שהסיכוי לקבל ממנו אישור גבוה יותר.
האם השירות כרוך בתשלום?
במקרים רבים, במיוחד כשמדובר בתושבים שכירים בעלי הכנסה ברורה ומתועדת, יועץ המשכנתאות אינו גובה מהלקוח עמלה כלל, משום שהוא מקבל את שכרו מהבנק המממן.
עמלה מצד הלקוח נגבית בדרך כלל רק בתיקים מורכבים יותר, הדורשים עבודה נוספת לצורך קבלת האישור. בכל מקרה, מומלץ לברר מראש מהו מבנה העמלות במקרה שלכם.
השורה התחתונה
פנייה ישירה לבנק שלכם אולי נראית פשוטה יותר, אבל משמעותה היא קבלת ההצעה של גוף מממן יחיד, בלי אפשרות אמיתית להשוות.
תפקידו של יועץ משכנתאות בדובאי הוא לבדוק עבורכם את השוק, להתאים לכם בנק שסביר יותר שיאשר את הבקשה ולבנות את ההלוואה בהתאם לתוכניות שלכם, לעיתים קרובות בלי עלות ישירה מצדכם.
תיווך משכנתאות בדובאי הוא פעילות הדורשת רישיון מהרשות לפיקוח על הנדל״ן (RERA). לכן, לפני שמתחילים לעבוד עם איש מקצוע, כדאי לוודא שהוא מופיע במאגר המתווכים המורשים של הרשות לפיקוח על הנדל״ן באתר הרשמי של מחלקת הקרקעות של דובאי.
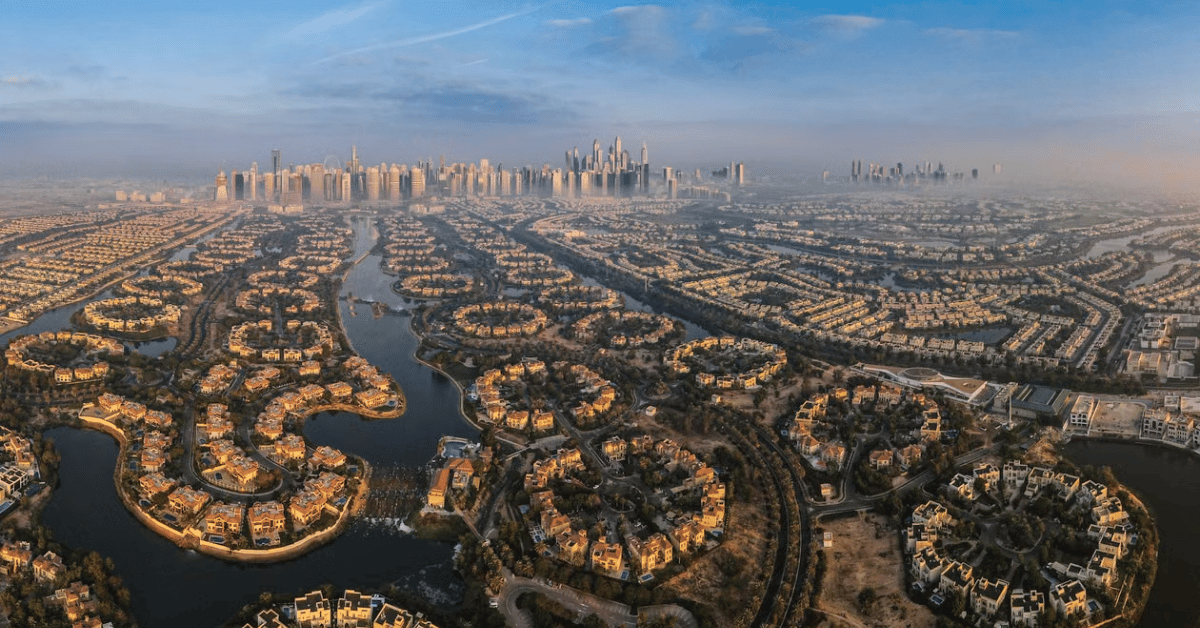
זרקור על האזור: ג׳ומיירה וילג׳ סירקל
ג׳ומיירה וילג׳ סירקל היא דוגמה מצוינת לערך של ייעוץ מקצועי. זהו אזור בעל היקף עסקאות גבוה, שבו תנאי המימון משתנים במידה ניכרת בין הבנקים, ולכן להשוואת השוק יש משמעות כספית ממשית.
מיקום: 6 | יזם: 7 | קונספט: 7 | תמחור: 9 | שכירות: 8 | פוטנציאל עליית ערך: 6 | נזילות: 8
פסק הדין: היתרונות הגדולים של האזור הם מחירים נגישים והיקף עסקאות גבוה. זה בדיוק סוג השוק שבו היכולת של יועץ להשוות בין בנקים מצדיקה את עצמה.
שאלות נפוצות
האם צריך לשלם ליועץ משכנתאות בדובאי? לעיתים קרובות לא. במקרים פשוטים של תושבים שכירים, יועצים רבים מקבלים את שכרם מהבנק ולא מהלקוח. עמלה נגבית בדרך כלל רק בתיקים מורכבים יותר.
האם פנייה לכמה בנקים או עבודה עם יועץ תפגע בדירוג האשראי שלי? בקשה שמוגשת לבנק שאינו מתאים ומסתיימת בדחייה עלולה להשפיע מעט על דירוג האשראי. יועץ מפחית את הסיכון באמצעות התאמת הבקשה לבנק שסביר יותר שיאשר אותה.
האם יועץ יכול לעזור לי לפרוע את המשכנתא מוקדם בלי קנסות? במקרים רבים כן. חלק מהבנקים מאפשרים החזרים מוקדמים או פירעון מלא ללא עמלה. אם היועץ מכיר מראש את התוכניות שלכם, הוא יכול לבחור גוף מממן מתאים כבר בתחילת הדרך.
האם כדאי להיעזר ביועץ אם כבר יש לי חשבון בבנק באיחוד האמירויות? בדרך כלל כן. הבנק שלכם יכול להציג רק את ההצעה שלו, ואילו יועץ יכול לבדוק אם היא באמת תחרותית ביחס לשוק.
לקריאה נוספת
מדריך זה הוא חלק ממרכז התוכן המקיף של דובאי אינדקס בנושא משכנתאות. לתמונה המלאה קראו את המדריך המלא למשכנתאות בדובאי.
מדריכים נוספים שעשויים לעניין אתכם:
- תהליך קבלת משכנתא בדובאי, שלב אחר שלב
- משכנתא בדובאי למי שאינו תושב
- משכנתא באמצעות חברה באיחוד האמירויות
- שירות המשכנתאות והמימון של דובאי אינדקס
מומלץ לפנות ישירות לדובאי אינדקס ולברר את הסדרי העמלות העדכניים. ברוב המקרים הם נקבעים מול הבנק השותף בהתאם לתיק ואינם מתפרסמים בדף הצעות פומבי.
מוכנים למצוא את פתרון המשכנתא המתאים?
דובאי אינדקס מחברת בין רוכשים לבין יועצי משכנתאות אמינים ומסלולי מימון המותאמים לפרופיל שלהם. פנו לדובאי אינדקס כדי למצוא את הבנק המתאים למקרה שלכם.