

קטגוריית מימון חדשה יחסית
בנקים מציעים כיום מימון קרקע בדובאי, המאפשר לרכוש מגרש ולבנות עליו בית פרטי, לצד משכנתאות רגילות לנכסים קיימים.
זהו תחום חדש יחסית לעומת מימון של נכס מיד שנייה או נכס על הנייר, והוא נותן מענה לרוכשים המעוניינים לבנות בית לפי צורכיהם במקום לקנות נכס קיים או וילה שבנה יזם.
מה כולל מימון קרקע בדובאי?
המימון יכול לכלול:
- את רכישת הקרקע.
- את עלות בניית הווילה על אותה קרקע.
הבנקים מממנים בדרך כלל עד 50% מהעלות המשולבת של הקרקע והבנייה. שתי העלויות נכללות במסגרת מימון אחת ולא בשתי הלוואות נפרדות.
דוגמה מעשית: רוכש מוצא מגרש שמחירו 3,000,000 דירהם ומתכנן להשקיע 2,000,000 דירהם בבנייה. העלות הכוללת היא 5,000,000 דירהם.
בשיעור מימון של 50%, הבנק עשוי להעמיד עד 2,500,000 דירהם. הרוכש יצטרך לממן את 2,500,000 הדירהם הנותרים מחסכונות או מהון אחר. כספי הבנק ישוחררו בדרך כלל בשלבים בהתאם לרכישת הקרקע ולהתקדמות הבנייה.
דוגמה בתקציב קטן יותר: מחיר המגרש הוא 2,000,000 דירהם ותקציב הבנייה הוא 1,200,000 דירהם. העלות הכוללת היא 3,200,000 דירהם.
הבנק עשוי לממן עד 1,600,000 דירהם, והרוכש יצטרך להביא סכום זהה בעצמו. גם כאן המימון ישוחרר בשלבים. תקרת 50% חלה ללא קשר לגודל התקציב; רק הסכומים משתנים.
מה המשמעות מבחינת התקציב?
שיעור המימון לקרקע ולבנייה נמוך משמעותית משיעור של 70% עד 80% שניתן לעיתים לנכסי מגורים מושלמים. לכן רוכשים במסלול הזה צריכים להיערך להון עצמי גדול בהרבה, בדרך כלל כמחצית מהעלות הכוללת.
| מאפיין | משכנתא רגילה לנכס מיד שנייה | מימון קרקע ובנייה |
|---|---|---|
| שיעור המימון המרבי | 70% עד 80% לתושבים | עד 50% |
| הון עצמי נדרש | 20% עד 30% | כ-50% |
| אופן שחרור הכספים | תשלום אחד בעת העברת הבעלות | שחרור הדרגתי לפי אבני דרך |
המסלול מתאים במיוחד לרוכשים שכבר מחזיקים בחסכונות או בהון משמעותי ורוצים להגדיל את תקציבם לצורך בניית בית מותאם אישית. הוא פחות מתאים למי שמבקשים לצמצם ככל האפשר את ההוצאה הראשונית.
מה הבנק בודק לפני שחרור כספי הבנייה?
בשונה ממשכנתא על נכס קיים, במימון קרקע ובנייה הבנק מממן נכס שעדיין לא קיים. לכן הוא בוחן גם את הפרויקט עצמו ולא רק את המבקש.
לפני שחרור כספי הבנייה, הבנקים מבקשים בדרך כלל:
- חוזה בנייה חתום עם קבלן, הכולל לוח זמנים ועלויות.
- תוכניות מאושרות והיתר בנייה מהגורמים המוסמכים.
- תקציב מפורט המראה שהעלות הכוללת תואמת את סכום המימון ואת ההון העצמי.
הכספים משתחררים בדרך כלל לאחר בדיקה של התקדמות העבודה בשטח, לעיתים בידי מהנדס או שמאי מטעם הבנק. גם זהות הקבלן חשובה: בנקים מעדיפים קבלנים מורשים בעלי ניסיון מוכח בבניית וילות.
הדרישות המדויקות משתנות מבנק לבנק ומפרויקט לפרויקט, ולכן כדאי לברר אותן לפני החתימה על רכישת המגרש.
למי מתאים המסלול?
המימון מיועד בעיקר לאנשים פרטיים הבונים וילה למשפחה אחת.
הוא אינו מיועד ליזמים המקימים מגדלים מרובי יחידות או מבנים מסחריים. פרויקטים כאלה שייכים לקטגוריית מימון יזמי נפרדת, בעלת תנאים ודרישות אחרים.
השורה התחתונה
אם אתם מתכננים לרכוש מגרש בדובאי ולבנות עליו וילה, קיים מסלול מימון מתאים, אך עליכם להיערך למימון עצמי של כמחצית מעלות הקרקע והבנייה. לפני שמתחייבים למגרש, כדאי לוודא מול הבנק שמימון קרקע בדובאי זמין עבור הפרופיל שלכם ועבור המגרש הספציפי שבחרתם.
שיחה עם יועץ משכנתאות לפני ההתחייבות לרכישת הקרקע תאפשר לוודא שהתקציב ולוח הזמנים של הבנייה תואמים את הסכום ואת קצב השחרור שהבנק מוכן לאשר.
לפני הרכישה, כדאי לבדוק את רישום המגרש ואת מעמד הפיתוח בסביבה באמצעות מערכת סטטוס הפרויקטים של מחלקת הקרקעות.
אפשר להיעזר גם במחשבון העמלות הרשמי כדי להעריך מראש את עלויות הרישום והעברת הבעלות, נוסף על מחיר הקרקע והבנייה.
זרקור על האזור: דיסטריקט ואן
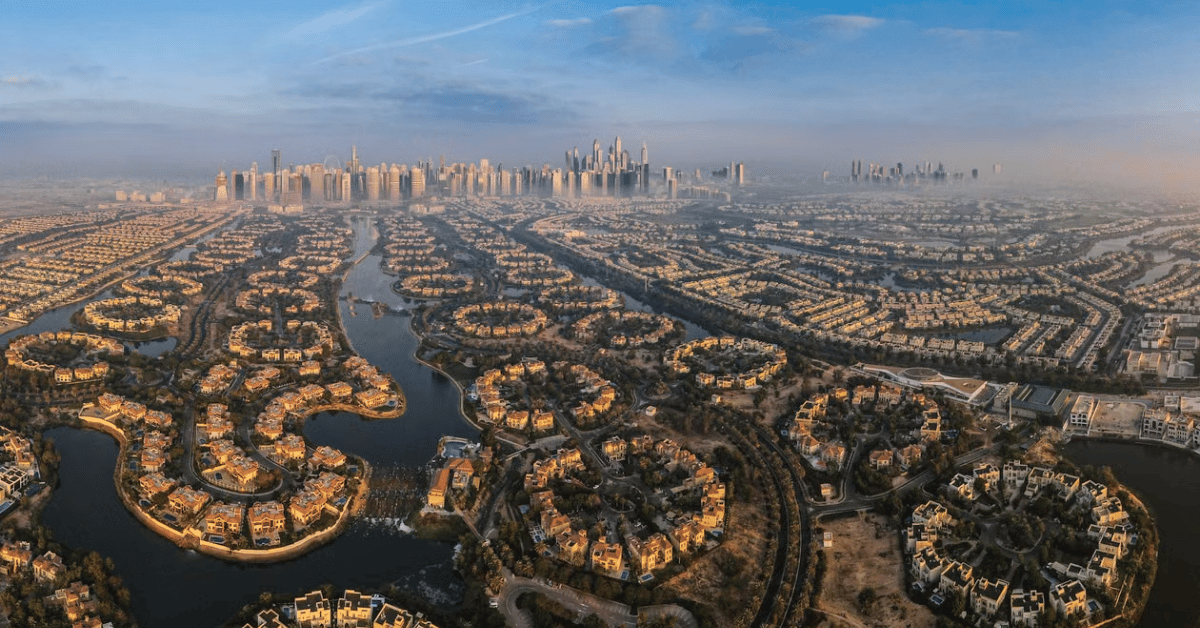
דיסטריקט ואן, במוחמד בן ראשד סיטי ובסמוך לדאונטאון דובאי, הוא אחת הקהילות המבוססות שבהן נמכרים מגרשי מגורים בבעלות מלאה לבניית וילה פרטית. מחירי המגרשים באזור גבוהים, ולכן דרישת ההון העצמי של כ-50% מתייחסת לסכומים גדולים במיוחד.
מיקום: 8 | יזם: 8 | קונספט: 9 | תמחור: 3 | שכירות: 5 | פוטנציאל עליית ערך: 7 | נזילות: 4
פסק הדין: דיסטריקט ואן מתאים לרוכשים בעלי הון משמעותי המבקשים לבנות וילה בקהילה דלילה עם לגונה ומרחבים ירוקים, קרוב למרכז העיר. בגלל מחיר הכניסה הגבוה וקהל הקונים המצומצם, זו השקעה להחזקה ארוכת טווח ולא ליציאה מהירה.
שאלות נפוצות
כמה אפשר ללוות למימון קרקע ובנייה בדובאי? בדרך כלל עד 50% מהעלות המשולבת של רכישת הקרקע והבנייה.
האם הבנק מממן את הקרקע ואת הבנייה בהלוואה אחת או בשתי הלוואות? בדרך כלל במסגרת מימון אחת, כשהכספים משתחררים בשלבים בהתאם לרכישת הקרקע ולהשלמת אבני הדרך בבנייה.
האם המסלול זמין למי שאינם תושבים? המסלול מיועד בעיקר לבוני וילות פרטיים ונגיש יותר לתושבים. הזמינות למי שאינם תושבים משתנה בין הבנקים ויש לבדוק אותה בכל מקרה לגופו.
האם אפשר להשתמש במימון הזה לבניית נכס להשקעה? המסלול בנוי להקמת וילה למשפחה אחת. בנייה של כמה יחידות או מבנה מסחרי מחייבת מימון יזמי נפרד.
מה קורה אם עלות הבנייה עולה על התקציב? הבנק מממן בדרך כלל רק את הסכום שאושר מראש. חריגה מהתקציב תמומן מהון עצמי, ולכן כדאי לשמור עתודה לעלויות בלתי צפויות.
לקריאה נוספת
לתמונה המלאה קראו את המדריך המקיף למשכנתאות בדובאי.
- משכנתא לנכס על הנייר בדובאי
- שיעורי המימון ומגבלות ההלוואה בדובאי
- תהליך קבלת משכנתא בדובאי, שלב אחר שלב
- שירות המשכנתאות והמימון של דובאי אינדקס
מתכננים לבנות וילה משלכם?
דובאי אינדקס מסייעת לרוכשים להתנהל מול הבנקים, משלב בחירת המגרש ועד להשלמת הבנייה. פנו לדובאי אינדקס כדי להתחיל בתכנון.