

لماذا تتأثر أسعار فائدة التمويل العقاري في دبي بأسعار الفائدة الأمريكية؟
إذا لاحظت أن أسعار فائدة التمويل العقاري في دبي تتحرك وفق قرارات الفائدة في الولايات المتحدة، فهذا ليس من قبيل المصادفة.
الدرهم الإماراتي مربوط بالدولار الأمريكي. ولذلك تؤثر التغيرات في أسعار الفائدة الأمريكية مباشرةً في تكاليف الاقتراض في الإمارات. فعندما ترتفع الفائدة الأمريكية أو تنخفض، تميل أسعار فائدة التمويل العقاري المحلية إلى التحرك في الاتجاه نفسه.
ومن المفيد للمشترين وأصحاب التمويلات العقارية القائمة متابعة قرارات الاحتياطي الفيدرالي الأمريكي. فهي من أوضح المؤشرات على الاتجاه الذي قد تسلكه أسعار الفائدة في دبي، سواء كنت تفكر في تثبيت سعر الفائدة أو تدرس إعادة تمويل قرض قائم.
مثال عملي: إذا خفّض الاحتياطي الفيدرالي سعر الفائدة الأساسي بنسبة 0.25%، تميل البنوك في الإمارات إلى تعديل أسعار الفائدة المتغيرة في اتجاه مماثل خلال بضعة أسابيع. والسبب أن معظم التمويلات العقارية تُسعَّر وفق مؤشر إيبور (EIBOR)، الذي يتأثر بربط الدرهم بالدولار.
وفي تمويل عقاري بقيمة 2,000,000 درهم، قد يؤثر حتى تغيير بنسبة 0.25% بشكل ملحوظ في القسط الشهري على مدى 20 إلى 25 عامًا. ولهذا يتابع أصحاب القروض ذات الفائدة المتغيرة إعلانات الفائدة الأمريكية عن كثب.
للتوضيح: في تمويل عقاري بقيمة 2,000,000 درهم لمدة 25 عامًا، يؤدي خفض الفائدة من 4.50% إلى 4.25% إلى تقليل القسط الشهري من نحو 11,120 درهمًا إلى نحو 10,830 درهمًا، أي توفير نحو 280 درهمًا شهريًا، ونحو 3,400 درهم سنويًا، ونحو 85,000 درهم على مدى المدة كاملة، بافتراض بقاء الفائدة عند المستوى الجديد. أسعار الفائدة في هذا المثال توضيحية.
تحرير رأس المال: تحويل القيمة المتراكمة في العقار إلى مصدر تمويل
يمكن لمالكي العقارات المكتملة في دبي، الذين راكموا فيها رأس مال كبيرًا ولا يزالون يسددون تمويلها العقاري، أن يستفيدوا في بعض الحالات من جزء من القيمة المتراكمة. ومع ذلك، لا يُصرف المبلغ دائمًا نقدًا بشكل حر.
| الخيار | كيف تُحوَّل الأموال | السقف المعتاد | الأنسب لـ... |
|---|---|---|---|
| شراء عقار إضافي | مباشرةً إلى البائع أو المطور | وفق حدود نسبة التمويل المعتادة | توسيع المحفظة العقارية |
| تجديد العقار الحالي | مباشرةً إلى المقاول | وفق قيمة عقد التجديد | تطوير منزل قائم |
| الحصول على نقد | مباشرةً إلى مالك العقار | عادةً نحو 20% من قيمة العقار | استخدام مرن، متاح لدى عدد أقل من البنوك |
الخيار الأول: شراء عقار إضافي. المسار الأكثر شيوعًا هو استخدام رأس المال المحرَّر لشراء عقار آخر في الإمارات. فبدلًا من تحويل المبلغ إلى حسابك، يدفع البنك عادةً مباشرةً إلى البائع أو المطور، بناءً على مستندات تُظهر وجهة التمويل.
الخيار الثاني: تجديد العقار الحالي. يمكن أيضًا استخدام الأموال لتمويل أعمال التجديد. وهنا أيضًا يكون الدفع عادةً خاضعًا للرقابة: إذ يدفع البنك مباشرةً إلى المقاول بناءً على عقد موقّع وفواتير، بدلًا من إيداع المبلغ في حسابك الشخصي.
الخيار الثالث: تحرير النقد. يقدّم عدد أقل من البنوك سحبًا نقديًا فعليًا. وفي هذا المسار يكون السقف أقل، عادةً نحو 20% من قيمة العقار، وتُحدَّد الأهلية وفق شروط مختلفة عن مسارات تحرير رأس المال الأخرى.
لماذا من المهم معرفة هذه الخيارات مسبقًا؟
إن فهم حركة أسعار فائدة التمويل العقاري والطريقة التي يتم بها تحرير رأس المال فعليًا قد يغيّر تخطيطك الاستثماري.
فإذا كنت مترددًا بين تثبيت سعر الفائدة الآن أو الانتظار، فإن اتجاه الفائدة الأمريكية عامل مهم. وإذا كانت خطتك طويلة الأمد هي استخدام عقار للمساعدة في تمويل عقار آخر، فمن المهم أن تعرف أن تحرير رأس المال يتم عادةً تحت إشراف البنك، وليس عبر تحويل نقدي حر.
وتتيح لك هذه المعلومات التخطيط السليم لترتيب مشترياتك ونفقاتك.
الخلاصة
لا تُحدَّد أسعار فائدة التمويل العقاري في دبي بمعزل عن العالم، بل تتأثر بالسياسة النقدية الأمريكية بسبب ربط الدرهم بالدولار.
كما أن رأس المال المتراكم في العقار قد يكون مصدر تمويل حقيقيًا لعملية شراء إضافية أو لأعمال تجديد، لكنه يُحرَّر في معظم الحالات بطريقة خاضعة للرقابة. لذا يُستحسن تحديد ما تريد فعله بالمال مسبقًا قبل تقديم الطلب.
حدود نسبة التمويل المطبّقة على القروض الجديدة وعلى تحرير رأس المال مفصّلة في الأنظمة الرسمية لمصرف الإمارات العربية المتحدة المركزي الخاصة بالقروض العقارية.
تسليط الضوء على المنطقة: تلال الإمارات
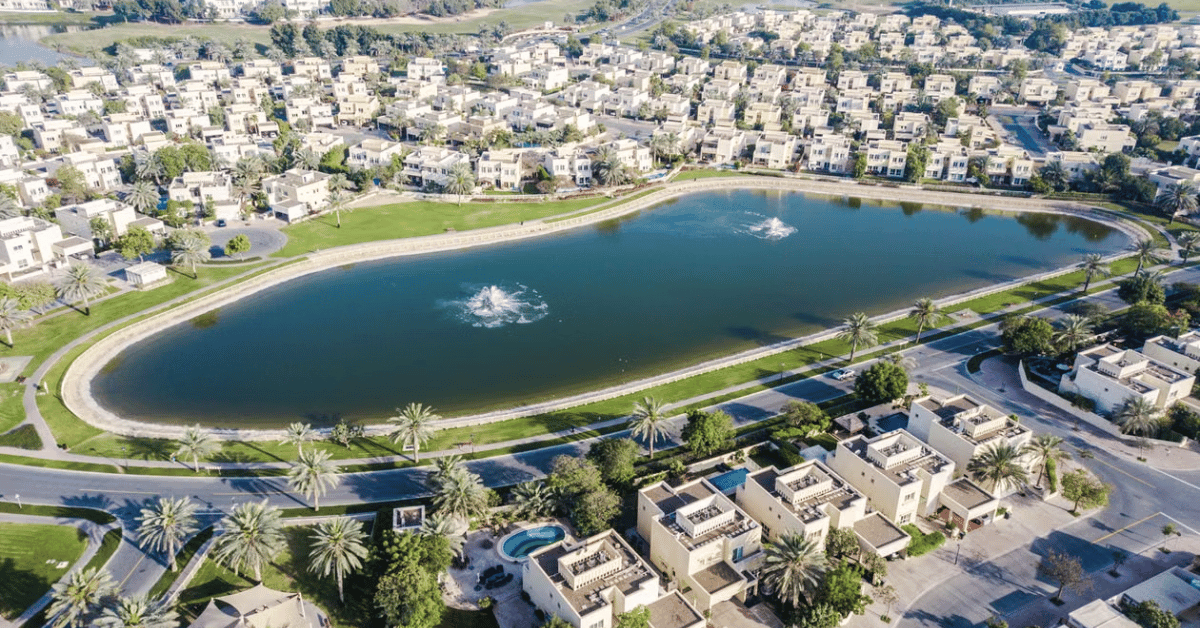
تُعدّ تلال الإمارات (Emirates Hills) من المناطق التي يكون فيها تحرير رأس المال ذا أهمية خاصة. فالملاك القدامى يملكون أحيانًا عقارات ارتفعت قيمتها بشكل كبير، رغم أن السوق نفسها محدودة وبطيئة الحركة.
الموقع: 9 | المطور: 8 | المفهوم: 8 | التسعير: 4 | الإيجار: 5 | إمكانات ارتفاع القيمة: 6 | السيولة: 5
الحكم: قد يكون ملاك العقارات في تلال الإمارات مؤهلين بشكل خاص لتحرير رأس المال بعد سنوات من ارتفاع القيمة. ومع ذلك، في سوق محدودة وبطيئة، يكون القيد الحقيقي هو السيولة وليس القيمة على الورق.
الأسئلة الشائعة
ما الحد الأقصى للمبلغ النقدي الذي يمكن الحصول عليه عبر تحرير رأس المال في دبي؟ عادةً حتى نحو 20% من قيمة العقار. ولا يقدّم هذا الخيار سوى عدد محدود من البنوك، ولكل منها شروط أهلية خاصة.
لماذا تتأثر أسعار فائدة التمويل العقاري في دبي بقرارات الفائدة الأمريكية؟ لأن الدرهم مربوط بالدولار. فالتغيرات في الفائدة الأمريكية تنتقل إلى سوق الائتمان المحلية، عادةً عبر مؤشر إيبور.
هل يمكن استخدام أموال تحرير رأس المال لأي غرض؟ عادةً لا. فمعظم المسارات خاضعة للرقابة، ويُحوَّل المال مباشرةً إلى المطور أو البائع أو المقاول. وتقدّم بعض البنوك فقط خيارًا محدودًا للحصول على نقد.
هل هذا هو الوقت المناسب لتثبيت سعر فائدة التمويل العقاري؟ تعتمد الإجابة، من بين أمور أخرى، على الاتجاه المتوقع للفائدة الأمريكية. ويمكن لوسيط التمويل العقاري مساعدتك في المقارنة بين المسار الثابت والمتغير وفق ظروف السوق الحالية.
قراءات إضافية
هذا الدليل جزء من مركز المحتوى الذي تقدّمه دبي إندكس حول التمويل العقاري. للاطلاع على الصورة الكاملة، اقرأ دليلنا الشامل للتمويل العقاري في دبي.
- نسب التمويل وحدود القرض في دبي
- التمويل العقاري للعقارات على الخارطة في دبي
- لماذا يُستحسن الاستعانة بوسيط تمويل عقاري في دبي
- خدمة التمويل العقاري من دبي إندكس
هل تفكر في إعادة التمويل أو تحرير رأس المال من عقارك؟
تربط دبي إندكس (Dubai Index) ملاك العقارات ببنوك تقدّم شروطًا تنافسية لإعادة التمويل وتحرير رأس المال وفق بيئة الفائدة الحالية. تواصل مع دبي إندكس لاستكشاف خياراتك.