

أكثر شيوعًا مما يُعتقد
يُعدّ التمويل العقاري الإسلامي في دبي، المعروف رسميًا بتمويل المنازل الإسلامي، جزءًا أساسيًا من سوق التمويل العقاري في الإمارات.
فمعظم البنوك في الدولة تقدّم منتجات متوافقة مع أحكام الشريعة. وحتى البنوك التي ليست مؤسسات إسلامية متخصصة تدير عادةً قسمًا منفصلًا للتمويل الإسلامي.
بماذا يختلف التمويل العقاري الإسلامي في دبي عن التمويل العقاري التقليدي؟
يكمن الفرق الرئيسي في الهيكل القانوني والشرعي للصفقة.
التمويل العقاري التقليدي هو قرض تُدفع عليه فائدة. أما التمويل الإسلامي فيتجنّب القروض بفائدة ويبني الصفقة على أساس الملكية والإجارة.
وهكذا يبدو الهيكل المعتاد:
- يدفع البنك مباشرةً إلى البائع ويشتري العقار فعليًا.
- يوقّع البنك والمشتري عقد إجارة، يكون فيه البنك هو المؤجِّر والمشتري هو المستأجِر.
- يدفع المشتري للبنك أقساطًا شهرية على شكل أجرة طوال مدة متفق عليها، غالبًا نحو 20 عامًا.
- في بداية التعاقد يُوقَّع أيضًا وعد ببيع العقار، يحدّد مسبقًا شروط نقل الملكية مستقبلًا.
- في نهاية المدة تنتقل الملكية الكاملة إلى المشتري.
مثال عملي: يرغب مشترٍ في شراء عقار بقيمة 2,000,000 درهم عبر التمويل الإسلامي. يشتري البنك العقار ويوقّع مع المشتري عقد إجارة لمدة 20 عامًا، إلى جانب وعد بالبيع يحدّد مسبقًا شروط نقل الملكية.
يدفع المشتري للبنك مبلغًا شهريًا ثابتًا لمدة 20 عامًا. ومن الناحية الاقتصادية، يشبه هذا القسط قسط التمويل العقاري الذي يشمل أصل القرض والفائدة. وفي نهاية المدة تنتقل الملكية الكاملة إلى المشتري دون أي دفعة إضافية، وفق الشروط المتفق عليها عند التوقيع.
مقارنة بين المسارين:
| الخاصية | تمويل المنازل الإسلامي | التمويل العقاري التقليدي |
|---|---|---|
| هيكل الصفقة | إجارة تنتهي بالتملّك، وتُعرف بالإجارة | قرض بفائدة |
| المالك القانوني خلال مدة التمويل | البنك | المشتري، مع رهن العقار لصالح البنك |
| القسط الشهري | قسط إجارة يشمل تكلفة الشراء وهامش الربح | سداد أصل القرض والفائدة |
| التكلفة الشهرية التقديرية | عادةً ضمن فارق بضع مئات من الدراهم عن البديل التقليدي | نقطة المقارنة |
| السداد المبكر | يُحدَّد هامش الربح أحيانًا مسبقًا في جدول الأقساط | آلية الفائدة ورسوم السداد المعتادة |
عادةً لا يكمن الفرق في التكلفة الشهرية، بل في شروط السداد المبكر. ففي كثير من العقود الإسلامية يُحتسب هامش الربح مسبقًا ويُدمج في جدول الإجارة. ولذلك قد تختلف شروط الإنهاء المبكر عن تلك الخاصة بالقرض بفائدة.
ومن المهم مراجعة هذا البند مع البنك قبل التوقيع.
ولأن هيكل الصفقة بالكامل، بما في ذلك نقل الملكية مستقبلًا، يُحدَّد مسبقًا، يعرف الطرفان منذ اليوم الأول كيف يُفترض أن يسير التعاقد.
مسار آخر: المرابحة
تقدّم بعض البنوك أيضًا هيكلًا يُعرف بالمرابحة. في هذا المسار يشتري البنك العقار ثم يبيعه فورًا للمشتري بسعر يشمل هامش ربح متفقًا عليه مسبقًا، ويسدّد المشتري السعر على أقساط طوال المدة.
وعلى خلاف الإجارة، تنتقل الملكية إلى المشتري منذ بداية الصفقة، ويسجّل البنك رهنًا على العقار حتى انتهاء السداد. ولأن السعر الإجمالي يُحدَّد مسبقًا، تبقى الأقساط ثابتة طوال المدة. ويُستحسن سؤال البنك عن الهياكل التي يقدّمها والفروق بينها في شروط السداد المبكر.
هل التمويل الإسلامي أغلى أم أرخص؟
في معظم الحالات تكون التكلفة التجارية الإجمالية مماثلة لتكلفة التمويل العقاري التقليدي. فمبالغ الأقساط والرسوم ومتطلبات التأمين تكون عادةً ضمن نطاق مماثل.
الفرق في الأساس هيكلي وشرعي، وليس بالضرورة اقتصاديًا. فبدلًا من قرض بفائدة، يدور المنتج حول الشراء والإجارة ونقل الملكية. ولهذا يجذب المشترين الذين يرغبون في تجنّب التمويل القائم على الفائدة لأسباب دينية.
من يمكنه الحصول على التمويل الإسلامي؟
لا يقتصر تمويل المنازل الإسلامي في الإمارات على دين أو جنسية معيّنة، بل هو متاح للمسلمين وغير المسلمين، وللمقيمين وغير المقيمين.
وتخضع الأهلية للشروط العامة نفسها المطبّقة على التمويل العقاري التقليدي: التحقق من الدخل، والسجل البنكي، وحدود نسبة التمويل.
الخلاصة
إذا كنت تفضّل تجنّب هيكل القرض بفائدة، فإن التمويل العقاري الإسلامي خيار راسخ وشائع في دبي، وليس منتجًا هامشيًا.
ولأن شروط الإجارة والوعد بالبيع تُحدَّد منذ بداية العقد، يُستحسن أن تطلب من مستشار مختص شرح جدول الأقساط والموعد الدقيق لانتقال الملكية القانونية إليك.
يُسجَّل عقد التمويل على العقار عبر خدمة تسجيل الرهن التابعة لدائرة الأراضي والأملاك في دبي، وهي الإجراءات الرسمية نفسها المستخدمة في التمويل العقاري التقليدي.
تسليط الضوء على المنطقة: المرابع العربية 3
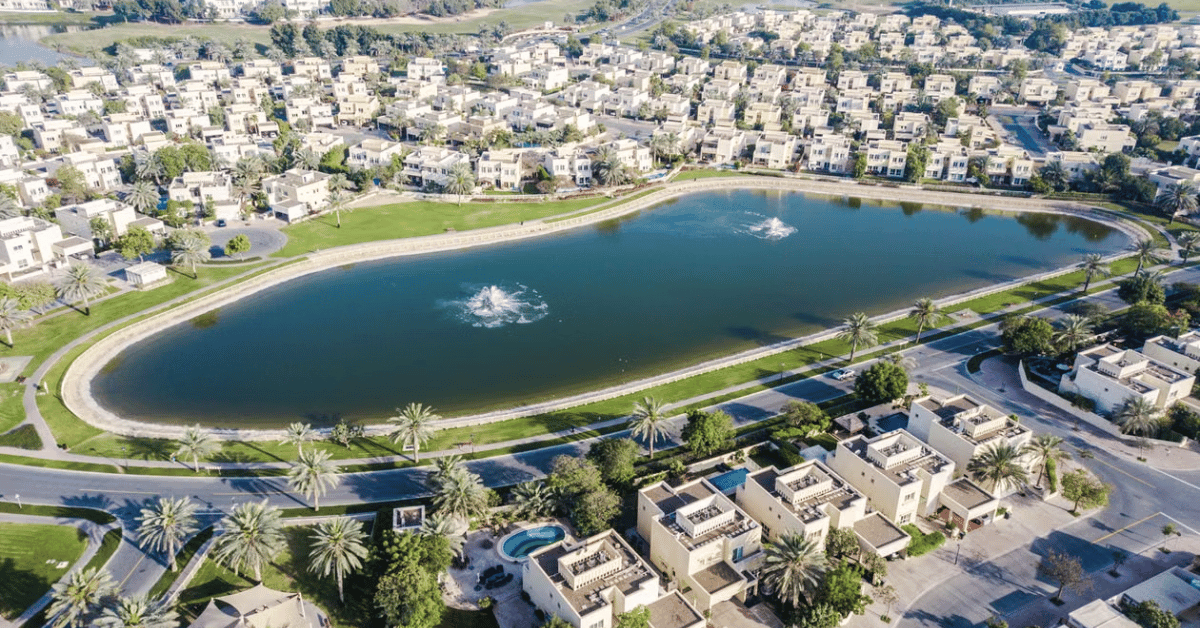
تُعدّ المرابع العربية 3 (Arabian Ranches 3) مناسبة بشكل خاص للعائلات التي تخطط للسكن في العقار على المدى الطويل، وهي تحديدًا الفئة التي تميل إلى الاهتمام بهيكل الإجارة المنتهية بالتملّك.
الموقع: 7 | المطور: 9 | المفهوم: 8 | التسعير: 6 | الإيجار: 6 | إمكانات ارتفاع القيمة: 7 | السيولة: 6
الحكم: طبيعة المنطقة كمجتمع فلل تُبقي عائد الإيجار والسيولة عند مستوى معتدل. وقد يكون ذلك حلًا وسطًا معقولًا للمشترين الذين يخططون للاحتفاظ بالعقار على المدى الطويل وليس بيعه بسرعة.
الأسئلة الشائعة
هل التمويل العقاري الإسلامي أغلى من التمويل العقاري التقليدي؟ عادةً لا. التكلفة التجارية الإجمالية متقاربة. والفرق الرئيسي في الهيكل: الإجارة ونقل الملكية بدلًا من القرض بفائدة.
هل يمكن لغير المسلم التقدّم بطلب تمويل إسلامي؟ نعم. هذا المسار متاح لأتباع جميع الأديان ومن جميع الجنسيات.
من يملك الملكية القانونية خلال مدة الإجارة؟ البنك، بعد أن يشتري العقار من البائع. ويسكن المشتري في العقار بصفته مستأجرًا ويدفع تمهيدًا للحصول على الملكية الكاملة.
هل هذا المسار متاح لغير المقيمين؟ نعم. تنطبق شروط الأهلية العامة، ومنها الدخل والسجل البنكي ونسبة التمويل، على المقيمين وغير المقيمين.
هل يمكن الانتقال من التمويل العقاري التقليدي إلى التمويل الإسلامي أو العكس؟ نعم، لكن ذلك يتطلب عادةً إعادة تمويل: سداد القرض القائم وإبرام عقد جديد. ويترتب على ذلك رسوم وتقييم جديد للأهلية، وليس مجرد تحويل بسيط للعقد.
قراءات إضافية
للاطلاع على الصورة الكاملة، اقرأ دليلنا الشامل للتمويل العقاري في دبي.
- نسب التمويل وحدود القرض في دبي
- التمويل العقاري في دبي لغير المقيمين
- لماذا يُستحسن الاستعانة بوسيط تمويل عقاري في دبي
- خدمة التمويل العقاري من دبي إندكس
هل تهتم بتمويل منزل متوافق مع أحكام الشريعة؟
تساعد دبي إندكس (Dubai Index) المشترين على العثور على مشاريع وبنوك تقدّم تمويلًا إسلاميًا يناسب ملفاتهم. تواصل مع دبي إندكس لاستكشاف الخيارات المتاحة.