

Распространено шире, чем принято думать
Исламская ипотека в Дубае, официально называемая исламским жилищным финансированием, — важная часть ипотечного рынка ОАЭ.
Большинство банков страны предлагают продукты, соответствующие нормам шариата. Даже банки, не являющиеся специализированными исламскими учреждениями, обычно имеют отдельное подразделение исламского финансирования.
Чем исламская ипотека в Дубае отличается от обычной?
Главное различие — в юридической и религиозной структуре сделки.
Обычная ипотека — это кредит, по которому выплачиваются проценты. Исламское финансирование избегает процентных кредитов и строит сделку на основе собственности и аренды.
Типичная структура выглядит так:
- Банк платит напрямую продавцу и фактически покупает объект.
- Банк и покупатель подписывают договор аренды: банк выступает арендодателем, покупатель — арендатором.
- Покупатель вносит банку ежемесячные платежи в форме арендной платы в течение согласованного срока, обычно около 20 лет.
- В начале сделки также подписывается обязательство продать объект, которое заранее определяет условия будущей передачи права собственности.
- По окончании срока полное право собственности переходит к покупателю.
Практический пример: покупатель хочет приобрести объект стоимостью 2 000 000 дирхамов с помощью исламского финансирования. Банк покупает объект и подписывает с покупателем договор аренды на 20 лет, а также обязательство продать, заранее фиксирующее условия передачи права собственности.
Покупатель платит банку фиксированную ежемесячную сумму в течение 20 лет. С экономической точки зрения этот платеж похож на ипотечный платеж, включающий основной долг и проценты. По окончании срока полное право собственности переходит к покупателю без дополнительной оплаты — на условиях, согласованных при подписании.
Сравнение двух вариантов:
| Параметр | Исламское жилищное финансирование | Обычная ипотека |
|---|---|---|
| Структура сделки | Аренда с последующим выкупом (иджара) | Процентный кредит |
| Юридический собственник в период финансирования | Банк | Покупатель, объект заложен банку |
| Ежемесячный платеж | Арендный платеж, включающий стоимость покупки и маржу прибыли | Погашение основного долга и процентов |
| Ориентировочная ежемесячная стоимость | Обычно в пределах нескольких сотен дирхамов от обычного варианта | Точка отсчета |
| Досрочное погашение | Маржа прибыли иногда заранее зафиксирована в графике платежей | Стандартный механизм процентов и комиссии за досрочное погашение |
Как правило, разница заключается не в ежемесячной стоимости, а в условиях досрочного погашения. Во многих исламских договорах маржа прибыли рассчитывается заранее и включается в график аренды. Поэтому условия досрочного закрытия могут отличаться от условий процентного кредита.
Этот пункт важно проверить с банком до подписания.
Поскольку вся структура сделки, включая будущую передачу права собственности, определяется заранее, обе стороны с первого дня знают, как должно проходить сотрудничество.
Еще один вариант: мурабаха
Некоторые банки предлагают и структуру под названием мурабаха. В этом случае банк покупает объект и сразу продает его покупателю по цене, включающей заранее согласованную маржу прибыли. Покупатель выплачивает эту цену в рассрочку в течение срока финансирования.
В отличие от иджары, право собственности переходит к покупателю в самом начале сделки, а банк регистрирует залог на объект до окончания выплат. Поскольку итоговая цена фиксируется заранее, платежи остаются неизменными на протяжении всего срока. Стоит уточнить в банке, какие структуры он предлагает и чем они отличаются по условиям досрочного погашения.
Исламское финансирование дороже или дешевле?
В большинстве случаев общая коммерческая стоимость сопоставима с обычной ипотекой. Размер платежей, комиссии и требования к страхованию обычно находятся в схожем диапазоне.
Разница в основном структурная и религиозная, а не обязательно экономическая. Вместо процентного кредита это продукт, построенный на покупке, аренде и передаче права собственности. Именно поэтому он привлекает покупателей, которые по религиозным соображениям хотят избежать финансирования на основе процентов.
Кто может получить исламское финансирование?
Исламское жилищное финансирование в ОАЭ не ограничено определенной религией или гражданством. Оно доступно мусульманам и немусульманам, резидентам и нерезидентам.
Право на финансирование определяется теми же общими условиями, что и для обычной ипотеки: подтверждение дохода, банковская история и лимиты доли финансирования.
Итог
Если вы предпочитаете избегать структуры процентного кредита, исламская ипотека — устоявшийся и распространенный вариант в Дубае, а не нишевый продукт.
Поскольку условия аренды и обязательство продать фиксируются в самом начале договора, стоит попросить профессионального консультанта объяснить график платежей и точный момент, когда юридическое право собственности переходит к вам.
Договор финансирования регистрируется на объект через сервис регистрации ипотеки Земельного департамента Дубая — в рамках той же официальной процедуры, что и обычная ипотека.
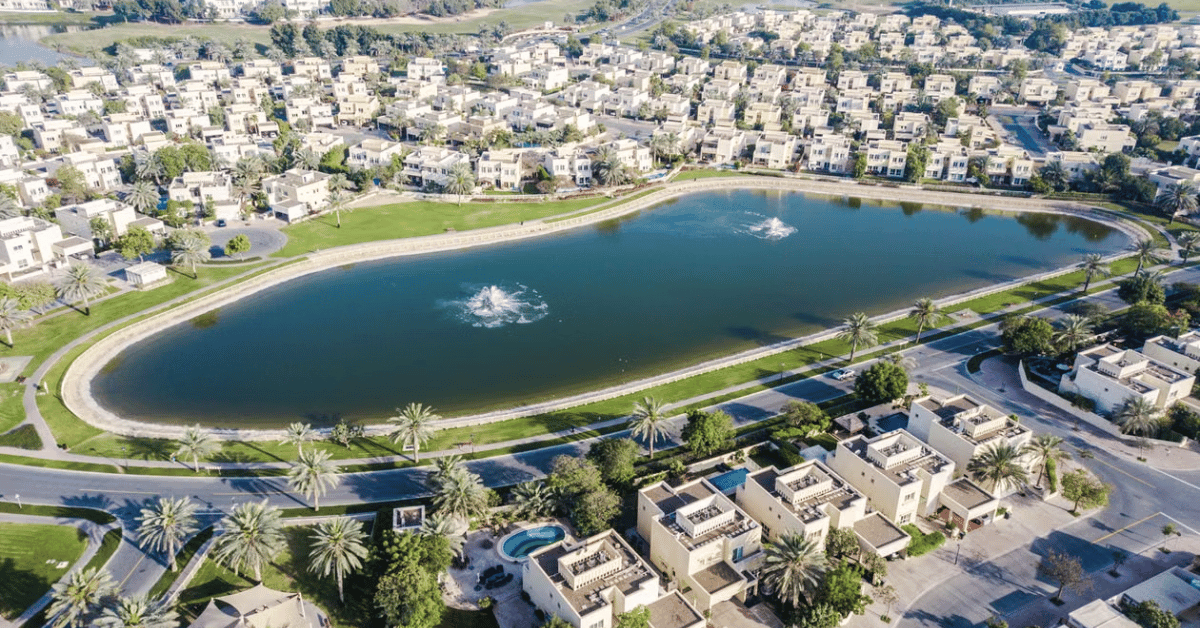
Район в фокусе: Arabian Ranches 3
Arabian Ranches 3 особенно подходит семьям, которые планируют жить в объекте долгое время, — именно той аудитории, которая чаще интересуется схемой аренды с последующим выкупом.
Расположение: 7 | Застройщик: 9 | Концепция: 8 | Цены: 6 | Аренда: 6 | Потенциал роста стоимости: 7 | Ликвидность: 6
Вердикт: формат коттеджного поселка удерживает арендную доходность и ликвидность на умеренном уровне. Это может быть разумным компромиссом для покупателей, которые планируют владеть объектом долго, а не быстро его продать.
Частые вопросы
Исламская ипотека дороже обычной? Как правило, нет. Общая коммерческая стоимость сопоставима. Главное различие — в структуре: аренда и передача права собственности вместо процентного кредита.
Может ли немусульманин подать заявку на исламское финансирование? Да. Эта схема доступна людям любой религии и гражданства.
Кому принадлежит юридическое право собственности в период аренды? Банку, после того как он купил объект у продавца. Покупатель живет в объекте как арендатор и вносит платежи для получения полного права собственности.
Доступна ли эта схема нерезидентам? Да. Общие условия, включая доход, банковскую историю и долю финансирования, применяются как к резидентам, так и к нерезидентам.
Можно ли перейти с обычной ипотеки на исламское финансирование или наоборот? Да, но обычно для этого требуется рефинансирование: погашение текущего кредита и заключение нового договора. Это связано с комиссиями и новой проверкой платежеспособности, а не с простой переделкой договора.
Читайте также
Чтобы получить полную картину, прочитайте наш подробный гид по ипотеке в Дубае.
- Доля финансирования и лимиты кредита в Дубае
- Ипотека в Дубае для нерезидентов
- Зачем нужен ипотечный брокер в Дубае
- Услуга Dubai Index по ипотеке и финансированию
Интересует жилищное финансирование по нормам шариата?
Dubai Index помогает покупателям найти проекты и банки, предлагающие исламское финансирование под их профиль. Свяжитесь с Dubai Index, чтобы изучить варианты.