

נפוץ יותר מכפי שנהוג לחשוב
משכנתא אסלאמית בדובאי, או בשמה הרשמי מימון דיור אסלאמי, היא חלק מרכזי משוק המשכנתאות באיחוד האמירויות.
רוב הבנקים במדינה מציעים מסלולים התואמים את כללי השריעה. גם בנקים שאינם מוסדות אסלאמיים ייעודיים מפעילים בדרך כלל מחלקה נפרדת למימון אסלאמי.
במה שונה משכנתא אסלאמית בדובאי ממשכנתא רגילה?
ההבדל העיקרי נמצא במבנה המשפטי והדתי של העסקה.
משכנתא רגילה היא הלוואה שעליה משולמת ריבית. מימון אסלאמי נמנע מהלוואה נושאת ריבית ובונה את העסקה סביב בעלות וחכירה.
כך נראה המבנה המקובל:
- הבנק משלם ישירות למוכר ולמעשה רוכש את הנכס.
- הבנק והרוכש חותמים על הסכם חכירה. הבנק הוא המחכיר והרוכש הוא החוכר.
- הרוכש משלם לבנק תשלומים חודשיים במתכונת של דמי חכירה לאורך תקופה מוסכמת, לרוב כ-20 שנה.
- בתחילת ההתקשרות נחתמת גם התחייבות למכירת הנכס, המגדירה מראש את התנאים להעברת הבעלות בעתיד.
- בתום התקופה עוברת הבעלות המלאה לרוכש.
דוגמה מעשית: רוכש מבקש לקנות נכס בשווי 2,000,000 דירהם באמצעות מימון אסלאמי. הבנק רוכש את הנכס וחותם עם הרוכש על הסכם חכירה ל-20 שנה, לצד התחייבות למכירה הקובעת מראש את תנאי העברת הבעלות.
הרוכש משלם לבנק סכום חודשי קבוע במשך 20 שנה. מבחינה כלכלית, התשלום דומה להחזר משכנתא הכולל קרן וריבית. בסיום התקופה עוברת הבעלות המלאה לרוכש ללא תשלום נוסף, בהתאם לתנאים שנקבעו בעת החתימה.
השוואה בין שני המסלולים:
| מאפיין | מימון דיור אסלאמי | משכנתא רגילה |
|---|---|---|
| מבנה העסקה | חכירה שבסופה רכישה, המכונה איג׳ארה | הלוואה נושאת ריבית |
| הבעלים המשפטי בתקופת ההלוואה | הבנק | הרוכש, כאשר הנכס משועבד לבנק |
| התשלום החודשי | תשלום חכירה הכולל את עלות הרכישה ואת מרווח הרווח | החזר קרן וריבית |
| העלות החודשית המשוערת | בדרך כלל בטווח של כמה מאות דירהם מהחלופה הרגילה | נקודת ההשוואה |
| פירעון מוקדם | מרווח הרווח נקבע לעיתים מראש בלוח התשלומים | מנגנון רגיל של ריבית ועמלת פירעון |
בדרך כלל, ההבדל אינו נמצא בעלות החודשית אלא בתנאי הפירעון המוקדם. בחוזים אסלאמיים רבים, מרווח הרווח מחושב מראש ומשולב בלוח החכירה. לכן התנאים לסגירה מוקדמת עשויים להיות שונים מאלה של הלוואה נושאת ריבית.
חשוב לבדוק את הסעיף הזה מול הבנק לפני החתימה.
מכיוון שמבנה העסקה כולו, לרבות העברת הבעלות העתידית, נקבע מראש, שני הצדדים יודעים כבר ביום הראשון כיצד ההתקשרות אמורה להתנהל.
מסלול נוסף: מורבחה
חלק מהבנקים מציעים גם מבנה בשם מורבחה. במסלול זה הבנק רוכש את הנכס ומוכר אותו מיד לרוכש במחיר הכולל מרווח רווח מוסכם מראש. הרוכש משלם את המחיר בתשלומים לאורך התקופה.
בשונה מאיג׳ארה, הבעלות עוברת לרוכש כבר בתחילת העסקה, והבנק רושם שעבוד על הנכס עד לסיום התשלומים. מכיוון שהמחיר הכולל נקבע מראש, התשלומים קבועים לאורך כל התקופה. כדאי לשאול את הבנק אילו מבנים הוא מציע ומה ההבדלים ביניהם בתנאי הפירעון המוקדם.
האם מימון אסלאמי יקר יותר או זול יותר?
ברוב המקרים, העלות המסחרית הכוללת דומה לזו של משכנתא רגילה. סכומי התשלום, העמלות ודרישות הביטוח נמצאים בדרך כלל בטווח דומה.
ההבדל הוא בעיקר מבני ודתי, ולאו דווקא כלכלי. במקום הלוואה בריבית, מדובר במוצר שבמרכזו רכישה, חכירה והעברת בעלות. זו הסיבה שהוא מושך רוכשים המבקשים להימנע ממימון המבוסס על ריבית מטעמי אמונה.
מי יכול לקבל מימון אסלאמי?
מימון דיור אסלאמי באיחוד האמירויות אינו מוגבל לדת או ללאום מסוימים. הוא פתוח למוסלמים ולמי שאינם מוסלמים, לתושבים ולמי שאינם תושבים.
הזכאות כפופה לאותם תנאים כלליים החלים במשכנתאות רגילות: אימות הכנסה, היסטוריית בנקאות ומגבלות שיעור המימון.
השורה התחתונה
אם אתם מעדיפים להימנע ממבנה של הלוואה נושאת ריבית, משכנתא אסלאמית היא אפשרות מקובלת ונפוצה בדובאי, ולא מוצר שולי.
מאחר שתנאי החכירה וההתחייבות למכירה נקבעים כבר בתחילת ההסכם, כדאי לבקש מיועץ מקצועי להסביר את לוח התשלומים ואת המועד המדויק שבו הבעלות המשפטית עוברת אליכם.
הסכם המימון נרשם על הנכס באמצעות שירות רישום המשכנתאות של מחלקת הקרקעות, באותו הליך רשמי המשמש גם משכנתאות רגילות.
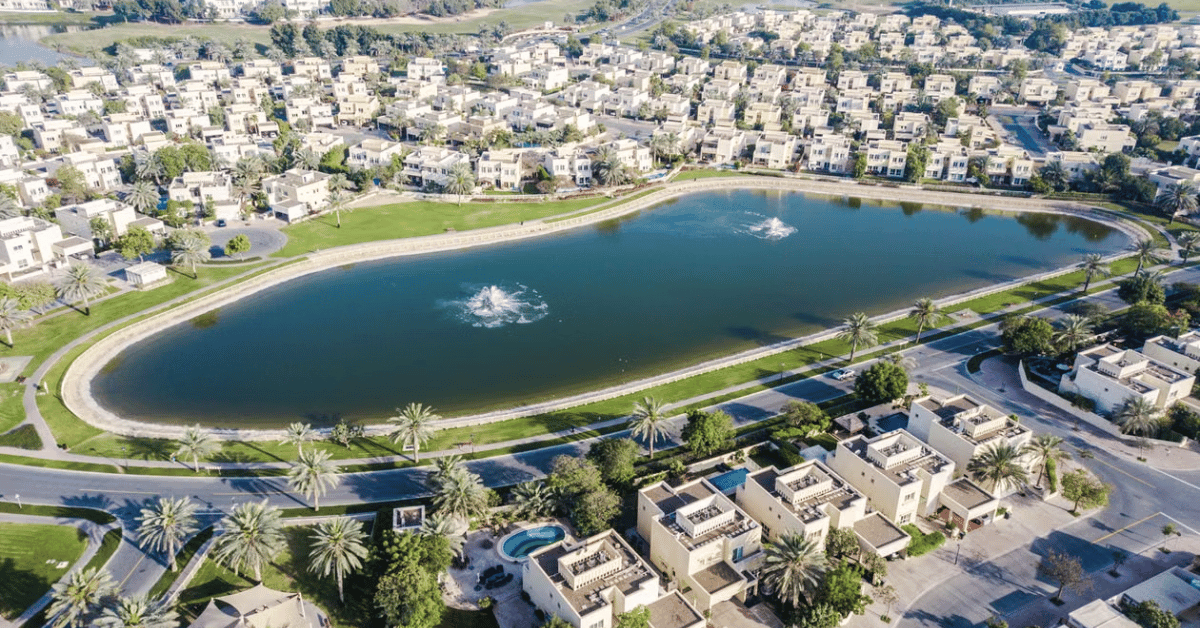
זרקור על האזור: ערביין ראנצ׳ס 3
ערביין ראנצ׳ס 3 מתאים במיוחד למשפחות המתכננות להתגורר בנכס לטווח ארוך, בדיוק הקהל שנוטה להתעניין במבנה של חכירה שבסופה רכישה.
מיקום: 7 | יזם: 9 | קונספט: 8 | תמחור: 6 | שכירות: 6 | פוטנציאל עליית ערך: 7 | נזילות: 6
פסק הדין: מבנה של שכונת וילות משאיר את תשואת השכירות ואת הנזילות ברמה מתונה. זו עשויה להיות פשרה סבירה לרוכשים המתכננים להחזיק בנכס לאורך זמן ולא למכור אותו במהירות.
שאלות נפוצות
האם משכנתא אסלאמית יקרה יותר ממשכנתא רגילה? בדרך כלל לא. העלות המסחרית הכוללת דומה. ההבדל המרכזי הוא במבנה: חכירה והעברת בעלות במקום הלוואה נושאת ריבית.
האם מי שאינו מוסלמי יכול לבקש מימון אסלאמי? כן. המסלול פתוח לבני כל הדתות והלאומים.
מי מחזיק בבעלות המשפטית בתקופת החכירה? הבנק, לאחר שרכש את הנכס מהמוכר. הרוכש מתגורר בנכס כחוכר ומשלם לקראת קבלת הבעלות המלאה.
האם המסלול פתוח למי שאינם תושבים? כן. תנאי הזכאות הכלליים, ובהם הכנסה, היסטוריית בנקאות ושיעור המימון, חלים על תושבים ועל מי שאינם תושבים.
האם אפשר לעבור ממשכנתא רגילה למימון אסלאמי, או להפך? כן, אך בדרך כלל נדרש מיחזור: פירעון ההלוואה הקיימת ופתיחת הסכם חדש. הדבר כרוך בעמלות ובבדיקת זכאות חדשה, ולא בהמרה פשוטה של החוזה.
לקריאה נוספת
לתמונה המלאה קראו את המדריך המקיף למשכנתאות בדובאי.
- שיעורי המימון ומגבלות ההלוואה בדובאי
- משכנתא בדובאי למי שאינו תושב
- למה כדאי להיעזר ביועץ משכנתאות בדובאי
- שירות המשכנתאות והמימון של דובאי אינדקס
מעוניינים במימון דיור התואם את כללי השריעה?
דובאי אינדקס מסייעת לרוכשים למצוא פרויקטים ובנקים המציעים מימון אסלאמי בהתאם לפרופיל שלהם. פנו לדובאי אינדקס לבדיקת האפשרויות.